
Finans dışı kesimin döviz açık pozisyonundaki gelişmeler bu köşede yılda en az birkaç kez ele aldığım bir konu. Temel nedeni şu: Trump’ın 2018 yaz aylarında yolladığı birkaç tweet mesajı Türkiye’yi 2018-19 krizine sokmuştu. O mesajlar, Türkiye’nin dışarıdan borçlanma olanaklarının son derece kısıtlanacağı tehdidi demekti. Bu tehdidin krize yol açması ise Türkiye’nin dışarıdan borçlanmaya mahkûm bir ülke olmasıydı. Her daim bu zafiyet vardı ama 2010-2017 döneminin sonuna doğru had safhaya çıkmıştı. Küresel önemdeki merkez bankalarının bol kepçe para politikaları ve sıfır ya da sıfıra yakın düzeyde tuttukları politika faizi nedeniyle bizim gibi ülkeler bol miktarda borçlanma ‘olanağı’ bulmuşlardı. Türkiye’nin 2009’da döviz geliri olmayan şirketlerin döviz cinsinden borçlanmasını kolaylaştırması ile de birleşince, finans sektörü dışındaki şirketlerin döviz açık pozisyonları sıçramış ve çok hızlı kredi genişlemesi yaşanmıştı. Trump’ın mesajları, bol para döneminin Türkiye için bittiği anlamına geliyordu. Böyle bir ‘ani duruş’ anında, ülkenizin kırılganlıkları ne kadar fazlaysa o kadar çok etkilenirsiniz. Öyle de oldu. Türkiye krize girdi. Özellikle inşaat ve enerji sektörlerinde büyük istihdam kaybı yaşandı.
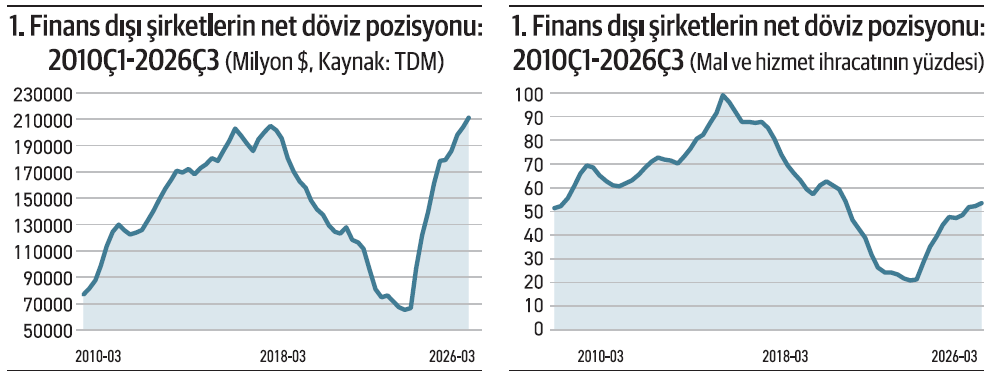 Peki, mevcut durum ne gösteriyor? İlk grafikte finans sektörü dışındaki şirketlerin net döviz pozisyonu var. Grafik 2010’ ilk çeyreğinde başlıyor ve bu yılın üçüncü çeyreğinde bitiyor. Üçüncü çeyreğe ilişkin veri, Temmuz ve Ağustos aylarına ait. Artı değerler, döviz borçlarının döviz varlıklarına kıyasla daha fazla olduğu anlamına geliyor. Şirketlerin açık pozisyonu 2018-19 krizinden önceki düzeyi aşmış durumda. Ama salt pozisyonun kendisine bakmak yanıltıcı; onu ödeme kapasitesine oranla incelemek gerekiyor. İkinci grafikte, açık pozisyonun mal ve hizmet ihracatından elde ettiğimiz dövizi gelirlerine oranının seyri yer alıyor. Böyle bakınca, durum ilk grafikteki gibi vahim değil. Borç ödeme kapasitesi 2024 başından bu yana zayıflıyor ama hala 2017 sonundaki zayıflığın uzağında bir zayıflık bu.
Gündeme dönmeden olmaz. Gökyüzünden etrafa para saçılmasının, musluklardan tazyikli bir biçimde kredi akmasının ilelebet sürmesi mümkün değil. Eninde sonunda ‘saçtığım parayı geri ver’ dönemi başlıyor ve musluklardan kredi akmaz oluyor. Finans krizleri bu tür coşku-patlama dönemlerinin yarattığı sayısız kriz örneği ile dolu. 2018-19 krizi, onlardan sadece biri. Bu krizi ilginç yapan nokta ise, kırılganlığımızın dış politikada kullanılması; ABD’nin yaptırımlarının (ABD açısından) başarılı olmasına yol açması. Finans sektöründeki kırılganlıklar bu nedenle çok önemli; tüm ekonomiyi, ekonomiyi olduğu kadar dış politikayı da etkiliyorlar. Fon rezaletini bir de bu açıdan düşünün. 2018-19 bize ders olsun; fon krizini bir an önce her yönüyle açıklığa kavuşturup çözmek lazım.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.