 EKONOMİST YAZARI Ceren Oral coral@ekonomist.com.tr Profil Yazılar → 80 şirkette 3. çeyrek net kâr beklentileri
Üçüncü çeyrek bilançolarında şirketlerin finansallarında yurt içi talep ve finansman koşulları ile enerji maliyetlerinin öne çıkan unsurlar olacağı öngörülürken banka kârlarında ise zayıflama bekleniyor. Uzmanlara göre; bilanço döneminde sektör ve hisse bazlı seçicilik önem kazanacak.
20 Kasım 2026 | 11:00

Yatırım fonlarında yaşanan kriz, yurt içinde piyasaların ana gündem maddelerinden biri olmayı sürdürüyor. Özellikle tasfiyesine karar verilen fonlardaki 455 bini aşkın yatırımcıyı yakından ilgilendiren ve 9 Ekim’de TBMM Genel Kurulu’na sunulan Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi’nin tümü üzerindeki görüşmeler geçen hafta tamamlandı. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, Kanun Teklifi’nin yasalaşmasıyla hızla ön ödemelere başlamayı öngördüklerini kaydetti.
Ekonomist’in 25 Ekim - 07 Kasım 2026 tarihli sayısından
Endeks değişiklikleri donduruldu
Fon krizinin yaraları sarılamamışken küresel endeks sağlayıcısı MSCI, Türkiye endekslerindeki değişiklikleri geçici olarak dondurma kararı alarak Haziran 2027’de gelişmekte olan piyasalar statüsünün düşürülmesi ihtimaline işaret etti. Kurum, 2026 Piyasa Sınıflandırma İncelemesi kapsamında, Türkiye’de bazı küçük ölçekli halka açık şirketlerde kurumsal yatırımcıların sahip olduğu paylar üzerinden gerçekleştirilebilecek koordineli işlemlere ilişkin endişelerini de dile getirdi.
“Kulak verilmesi gerekiyor”
Tacirler Yatırım Araştırma Kıdemli Müdürü Serhan Yenigün, MSCI’ın çok fazla alternatifin olduğu küresel yatırım arenasında Türkiye ile ilgili endişeleri açık bir dille ifade eden ve mutlaka kulak verilmesi gereken ciddi bir kuruluş olduğuna işaret ediyor. “Çok uzun süredir BİST’te şirketlerin hem aşırı yükselen piyasa değerlerine hem de finansal performanslarından ve buradaki rakamların sunduğu gerçeklikten uzaklaşan fiyatlamalarına bizler de zaten vurgu yapıyorduk. Fakat bu vurgunun küresel yatırımcıların önemle kulak verdiği MSCI tarafından da dile getirilmesi, BİST’te gerekli bazı düzenlemelerin hızlandırılmasına neden oldu” diyor. Bu süreci ‘birtakım aksaklıkların tedavi sürecinde yaşanan sancılı bir dönem’ olarak tanımlayan Serhan Yenigün, uzun vade için olumlu sonuçların görüleceği kanaatinde.
Bilanço sezonu başlıyor
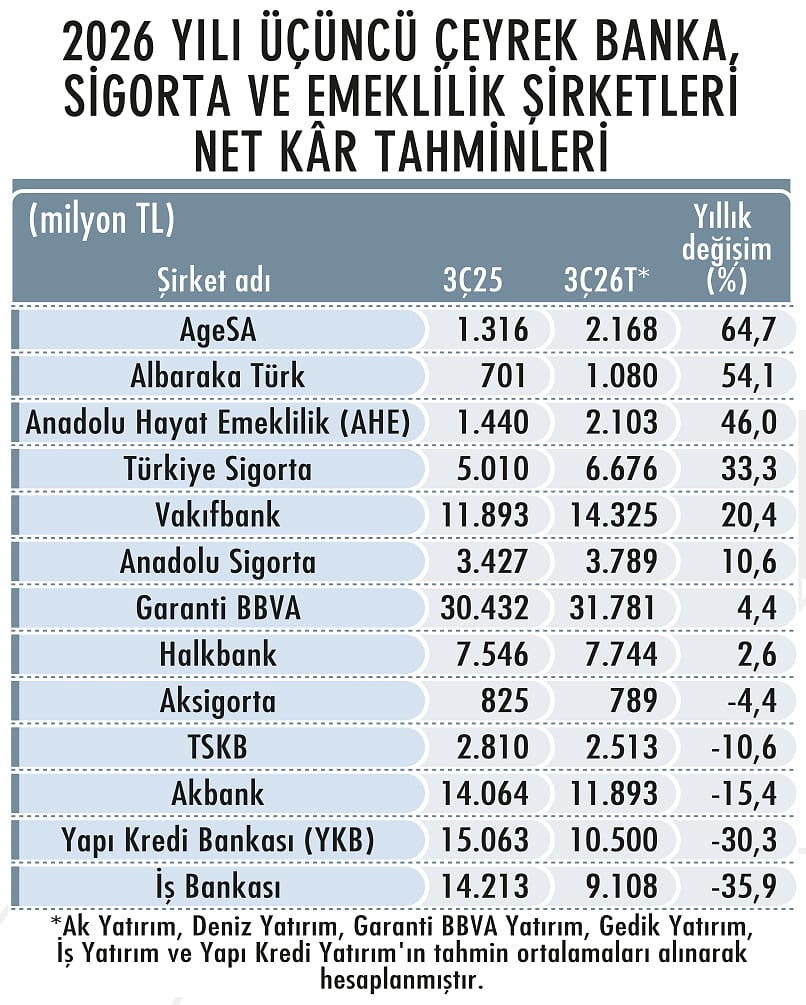
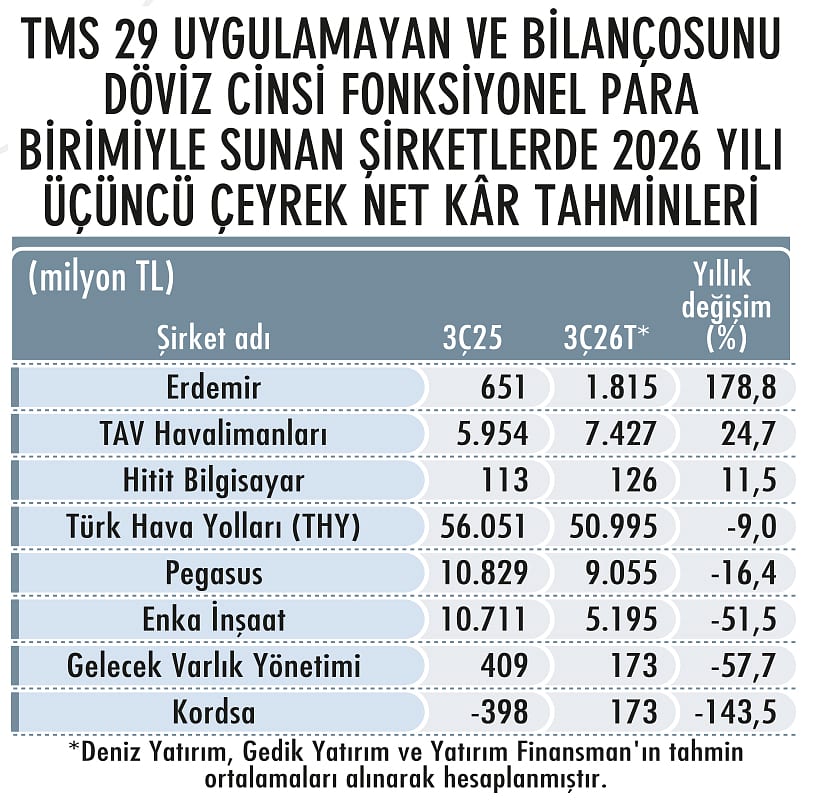
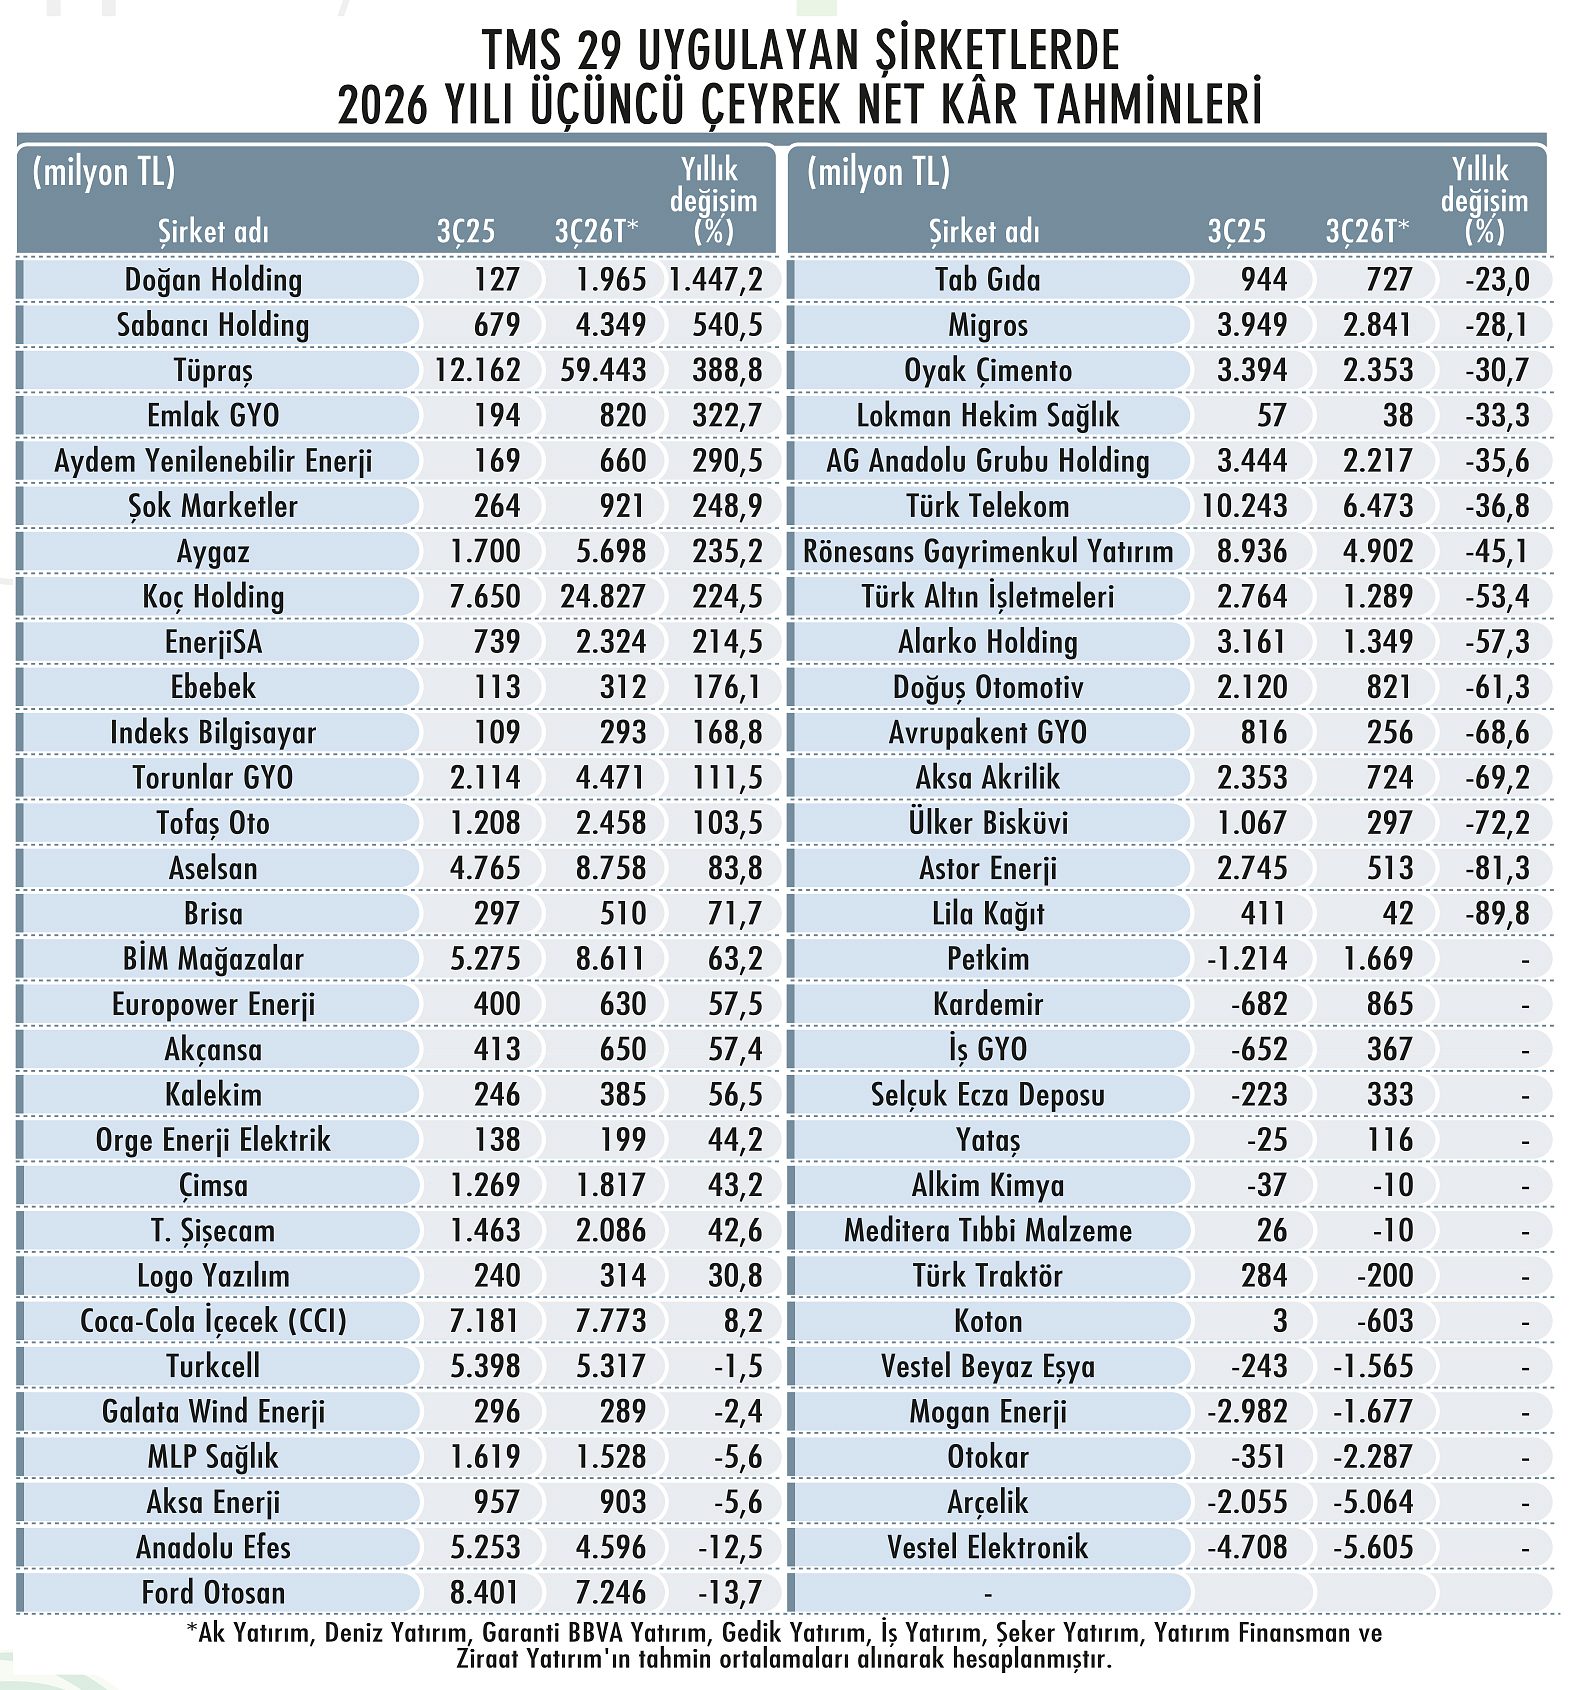
Piyasalarda son görünüm böyleyken BİST’te üçüncü çeyrek bilanço sezonu da başlıyor. Finansalların son açıklama tarihi; konsolide olmayan (solo) şirketler için 30 Ekim, konsolide şirketler için 9 Kasım. Bankalar da solo finansallarını 9 Kasım’da kadar açıklayacak. Biz de aracı kurumların toplam 80 şirkete ilişkin net kâr tahminlerini araştırdık. Üçüncü çeyrekte artan enerji maliyetlerinin sanayi şirketlerinin marjları üzerinde baskı oluşturduğu, yurt içi talepteki yavaşlamanın ise özellikle tüketici odaklı sektörlerde satış hacimleri ve fiyatlama stratejileri açısından etkili olduğu değerlendiriliyor.
Sektör ve hisse bazlı seçicilik
Üçüncü çeyrekte BİST-100 şirketlerinin toplam net kârının yıllık yüzde 15,9 artmasını bekleyen QNB Invest Araştırma’nın tahminlerine göre; net kâr büyümesinde Tüpraş, belirleyici rol oynayacak. Tüpraş hariç toplam net kârın yüzde 7,3, medyan net kârın yüzde 8,2 daralacağını öngören kurum, araştırma kapsamındaki finans dışı şirketlerin toplam net kârının ise yıllık yüzde 35 artacağını tahmin ediyor. “Sektörel bazda demir-çelik, petrol ve gaz ile elektrik şirketleri öne çıkarken; otomotiv, havacılık ve finans sektörlerinde daha zayıf kârlılık görünümü bekliyoruz” diyen QNB Invest Araştırma, bilanço döneminde sektör ve hisse bazlı seçiciliğin önem kazanacağı görüşünde.
Banka kârlarında beklentiler
Şeker Yatırım; Akbank, Albaraka Türk, Garanti BBVA, İş Bankası, Halkbank, TSKB, Vakıfbank ve YKB’nin üçüncü çeyrek toplam solo net kârının çeyreksel yüzde 4,9 daralarak 89,8 milyar TL’ye gerilemesini bekliyor. Swap düzeltilmiş net faiz marjının çeyreksel bazda sekiz bankanın beşinde genişleyeceğini, Akbank, Albaraka Türk ile TSKB’de daralacağını öngören Şeker Yatırım Bankacılık Analisti Mücahid Yıldırım, “Garanti BBVA, çeyreksel bazda net kârını artırmasını beklediğimiz tek banka” diyor. İş Yatırım; Akbank, Albaraka Türk, Garanti BBVA, Halkbank, TSKB, Vakıfbank ve YKB’nin üçüncü çeyrekte toplam net kârının çeyreklik yüzde 7, yıllık yüzde 6 gerilemesini bekliyor. İş Yatırım, çekirdek kredi spreadlerindeki iyileşme devam etse de artan karşılık giderleri, yüksek seyreden swap maliyetleri, zayıf kredi büyümesi ve tek seferlik gelirlerin katkısının ortadan kalkması nedeniyle bankaların net kârlılığında zayıflama öngörüyor.
Pozitif gelişmeler gölgede kalır mı?
Deniz Yatırım Strateji ve Araştırma Bölümü’ne göre; genel piyasa koşulları, fiyatlama algısı ve likidite gibi faktörlerin, bu çeyrek özelinde finansallara göre daha ağır basması beklenebilir. Bilhassa son bir ay içerisinde gözlenen yüksek volatilite, satış baskısı ve düşük hacim paralelinde gerçekleşen sert gün içi işlemlerin kayda değer sayıda önemli şirket açısından ‘eder değer-piyasa değeri’ makasının negatif anlamda açılmasına zemin hazırladığına değinen Deniz Yatırım; “Genel kanaatimiz; finansallar cephesinde olumlu ayrışacağına inandığımız şirketler olsa da resmin bütününde kısa vade için anlamlı bir fiyatlama ortamı toparlanması gözlenmeden rakamlardaki pozitif gelişmelerin gölgede kalma riski taşıdığı” değerlendirmesini yapıyor.
Dr. Övünç Gürsoy / Gedik Yatırım Araştırma Direktörü
Hangi şirketlerden güçlü bilançolar gelebilir?
Daha iyi sonuçlar Tüpraş, Petkim ve Aygaz’ın ürün fiyatlarındaki artış, güçlü ürün marjları ve stok kazançlarının desteğiyle kârlılıklarını önemli ölçüde artırmasını, Kordsa ve Brisa’nın geçen yılın düşük bazından yararlanarak yıllık bazda daha iyi sonuçlar açıklamasını bekliyoruz. Aselsan’ın satış gelirleri ve FVAÖK’ünün yıllık bazda sırasıyla yüzde 15 ve yüzde 13 artacağını, FVAÖK marjının yüzde 24,4 ile genel olarak yatay kalacağını, devam eden sipariş alımları ve güçlü operasyonel performansın desteğiyle net kârın yüzde 45 artacağını tahmin ediyoruz. Astor’un satış gelirleri ve FAVÖK’ünün sırasıyla yüzde 26 ve yüzde 36 büyüyeceğini, FVAÖK marjının 2,5 puan artışla yüzde 35’e yükseleceğini ancak yatırım faaliyetlerinden elde edilen gelirin azalması nedeniyle net kârın yıllık yüzde 83 düşeceğini öngörüyoruz.
Net kârda toparlanma Şok’un satış gelirlerinde yüzde 3, FVAÖK’ünde yüzde 8 artış, FVAÖK marjında ise 0,2 puan yükselişle yüzde 4,6’ya ulaşılmasını bekliyoruz. Daha düşük parasal kazanca rağmen finansal gelirlerin net kârda güçlü toparlanmayı destekleyeceğini öngörüyoruz. Enerjisa’da daha güçlü sonuçlar bekliyoruz. Rönesans Gayrimenkul’de gelirlerin ve FVAÖK marjının yıllık bazda artacağını ancak geçen yılın yüksek bazının etkisiyle net kârın gerileyeceğini düşünüyoruz.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.