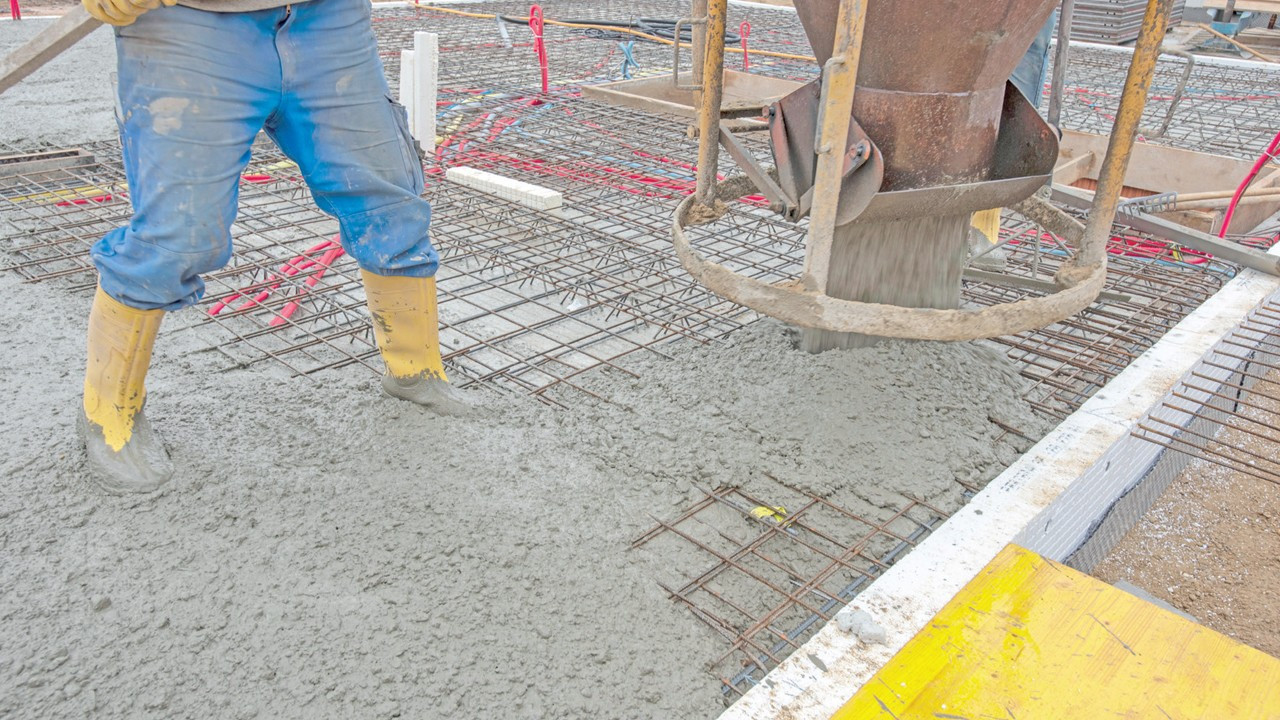
Avrupa’nın en büyük hazır beton üreticisi, dünyanın ise önde gelen çimento ihracatçıları arasındaki Türkiye, güçlü üretim kapasitesiyle küresel pazardaki konumunu koruyor. Buna karşın yüksek finansman maliyetleri ve inşaat sektöründeki yavaşlama iç piyasada talebi baskılıyor. Sektör, kentsel dönüşüm ve altyapı yatırımlarının yanı sıra konut üretiminde hareketlilik bekliyor.
Hüseyin Vatansever 18 Kasım 2026 00:00 Dünya'yı haber kaynağınız olarak eklemek için tıklayın!İnşaat sanayiinde en yaygın kullanılan malzemelerin başında çimento ve beraberinde hazır betonun yer aldığı rahatlıkla söylenebilir. Konut üretiminin yanı sıra altyapı, imar projeleri ve kentleşme yatırımlarında da çimento ve hazır beton büyük miktarda kullanılıyor. Bu doğrultuda hazır beton ve çimento sektöründeki güncel durum; ekonomik büyüme hızı, inşaat sektöründeki gelişmeler ve üretim verileri doğrultusunda şekilleniyor. Özellikle büyük ölçekli konut projeleri, kentsel dönüşüm çalışmaları, ulaşım, barajlar, köprüler ve enerji gibi altyapı yatırımlarının yanı sıra sanayi tesisleri, her iki sektörün talep dinamiklerine etki ediyor. Küresel boyutta hazır beton ve çimento pazarında da gelişmekte olan ülkeler ile birlikte güçlü yatırım ortamı bulunan ekonomiler etkin rol oynuyor.
Küresel hazır beton pazar büyüklüğü 2025 yılında 1,08 trilyon doların üzerinde gerçekleşti. Pazarın 2026 yılını 1,17 trilyon dolar civarında tamamlayacağı ön görülüyorken, yüzde 9,10’luk bir yıllık bileşik büyüme oranıyla (CAGR) 2034 yılına kadar 2,38 milyar dolara ulaşacağı tahmin ediliyor. Bununla birlikte 2025 yılında küresel çimento tüketimi yaklaşık 3,9 milyar ton olarak gerçekleşti. Söz konusu miktar içinde toplam talebin yaklaşık yüzde 46’sını Çin karşılarken, Avrupa Birliği’nin (AB) tüketimi ise yaklaşık 180 milyon ton civarında oldu. Özellikle Çin ve giderek artan bir şekilde Hindistan başta olmak üzere gelişmekte olan ekonomilerin öncülüğünde yaşanan on yıllar süren hızlı büyümenin ardından, küresel çimento pazarı bir istikrar aşamasına girdiği görülüyor. Toplam talebin yaklaşık 1,39 milyar ton olduğu 1995 yılından bu yana çimento pazarı, yıllık ortalama yüzde 4’ün biraz altında bir bileşik büyüme oranıyla büyüdü. Küresel ölçekte çimento ve beton endüstrisi, küresel GSYH’nin yaklaşık yüzde 13’ünü oluşturuyor. Buna ilave, Avrupa’da çimento tüketimi esas olarak inşaat sektöründen kaynaklanıyor. Bu tüketilen miktarın yüzde 39’u yeni binalara, yüzde 35’i ise altyapı projelerine ait. Ayrıca Avrupa’da çimentonun yaklaşık yüzde 56’sı hazır betonda, yüzde 17’si ise ön dökümlü betonda kullanılıyor.
Türkiye, 17 yıldan beri hazır betonda Avrupa’nın zirvesinde
Küresel çimento üreticileri arasında ilk sırayı Çin alırken onu Hindistan, Vietnam, ABD ve Türkiye takip ediyor. Çimento ihracatında ise Türkiye, küresel ölçekte ilk üç ülke içinde yer alıyor. Bununla birlikte Türkiye, Avrupa’nın en büyük hazır beton üreticisi konumunda yer alıyor. Avrupa’daki söz konusu konumunu 2009 yılından bu yana kesintisiz olarak koruyan Türkiye tek başına, AB ülkelerinin toplam imalatının yarısından fazlasını üretiyor. Avrupa Hazır Beton Birliği (ERMCO) istatistiklerine göre Avrupa Birliği (AB) üyesi tüm ülkelerin toplam üretimi 235 milyon metreküp bandındayken, Türkiye 140 milyon metreküpe ulaşan üretimiyle tek başına AB toplamının yarısından fazlasına denk geliyor. Türkiye’nin AB içindeki en yakın rakiplerinden Almanya yaklaşık 37 milyon metreküp; İtalya ise 34 milyon metreküpe yakın üretim yapıyor.
Türkiye’nin güçlü üretim kapasitesi, limanlara yakın stratejik konumu ve gelişmiş lojistik altyapısı, Türk yapı malzemeleri sektörünü küresel pazarlarda vazgeçilmez bir tedarikçi haline getiriyor. Türkiye yalnızca üretim miktarında değil, beton kalitesinde ve tesis başına düşen üretim verimliliğinde de Avrupa ortalamasının üzerinde yer alıyor. Özellikle deprem kuşağında yer almanın getirdiği standartlarla birlikte Türkiye’de C25/30 ve üzeri yüksek dayanımlı beton kullanım oranı Avrupa genelinden daha yüksek.
Türkiye Hazır Beton Birliği (THBB) verilerine göre hazır beton sektörü, 50 bini aşan istihdamı, yaklaşık 293 milyar TL cirosu ile ekonomide büyük bir ağırlığa sahip. Birlik tarafından yapılan sektörel araştırmaya ve çeşitli veriler kullanılarak oluşturulan modellere göre 2025 yılında 140 milyon metreküp hazır beton üretimi gerçekleştiği tahmin ediliyor. Bu büyüklük üretim hacminin ötesinde istihdam, lojistik, ekipman, agrega, çimento, kimyasal katkı ve hizmet ekosistemiyle birlikte çok geniş bir katma değer alanı meydana getiriyor.
Hazır beton pazarında temkinli görünüm devam ediyor
Diğer taraftan Türkiye’de inşaat piyasasında ortaya çıkan görünüm, 2026 yılında çimento ve hazır beton üreticilerinin beklentilerini karşılamakta zorlanıyor. Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan Eylül 2026 İnşaat Üretim Endeksi verilerine göre, inşaat üretimi yıllık bazda yüzde 6,3 geriledi. Bina inşaatında bir önceki yılın aynı ayına göre yüzde 9,3’lük düşüş yaşanması, özellikle konut ve ticari yapı faaliyetlerinde talep koşullarının zayıfladığını gösteriyor. Özel inşaat faaliyetleri sektörü endeksindeki yüzde 8,9 azalma da sektördeki bir başka olumsuz gelişme halinde kayıtlara geçti. Buna karşın bina dışı yapıların inşaatı endeksinde yüzde 12,7’lik artış kaydedilmesi, altyapı yatırımlarının sektördeki önemini koruduğunu gösteriyor.
THBB tarafından hazırlanan Hazır Beton Endeksi’nin Ekim 2026 sonuçları, sektörde henüz kalıcı bir toparlanmanın başlamadığını ortaya koyuyor. Rapora göre ekim ayında faaliyet endeksinde sınırlı bir iyileşme yaşanmasına rağmen güven ve beklenti endekslerindeki gerileme devam etti. Yıllık bazda ise faaliyet endeksi yüzde 1,4, güven endeksi yüzde 0,8, beklenti endeksi yüzde 1,5 ve bileşik Hazır Beton Endeksi yüzde 1,2 azaldı. Bütün endekslerin 100 eşik değerinin altında kalması, sektörün genelinde temkinli görünümün sürdüğü şeklinde yorumlanıyor. Burada özellikle finansmana erişim ve borçlanma maliyetleri öne çıkıyor. İnşaat şirketlerinin yeni projelere başlama kararlarını etkileyen yüksek finansman maliyetleri, konut üretiminin yanı sıra ticari ve endüstriyel yapı yatırımlarını da sınırlıyor. Projelerin ertelenmesi veya daha küçük ölçeklerde gerçekleştirilmesi, hazır beton üreticilerinin sipariş hacimlerini doğrudan etkiliyor. Bununla birlikte 2026 yılının ilk dokuz ayında konut satışlarında yaşanan gerilemede, ikinci el piyasasındaki daralma inşaat sektöründe belirleyici oldu. Eylül ayında aylık bazda kaydedilen artış ise konut satışlarında kısa vadeli toparlanmaya işaret etti. Bu durumun Hazır beton ve çimento sektörlerine olumlu yansıması bekleniyor.
Çimento üretiminde ihracatın ağırlığı artıyor
Çimento üretiminde sahip olduğu güçlü altyapıyla Türkiye, küresel pazarlarda önemli bir konumda bulunuyor. Türkçimento verilerine göre Türkiye’de 56 entegre çimento fabrikası bulunuyor. Sektörün eşdeğer çimento kapasitesi 124,6 milyon ton düzeyinde olmakla birlikte, bu sanayi yaklaşık 21 bin 800 kişiye doğrudan istihdam sağlıyor. Üretim kapasitesi bakımından Avrupa’nın önde gelen ülkeleri arasındaki yerini koruyan Türkiye, her yıl yaklaşık 15,6 milyon ton çimento ihraç ediyor. Ancak yüksek üretim kapasitesinin ekonomik değere dönüştürülmesinde iç piyasa talebinin yanı sıra ihracat pazarları da büyük önem taşıyor. Özellikle Orta Doğu, Afrika, Avrupa ve Akdeniz havzasındaki ülkeler, Türk çimento üreticilerinin faaliyet gösterdiği başlıca pazarlardan bazılarını oluşturuyor. Bununla birlikte uluslararası pazarlarda rekabetin yoğunlaşması, navlun giderleri, enerji maliyetleri ve hedef ülkelerdeki inşaat yatırımlarının seyri, ihracat performansının sürdürülebilirliği açısından önem taşıyor.
2050 yılına kadar net sıfır emisyonlu çimento bekleniyor
Avrupa, iklim değişikliğiyle mücadele etmek ve sera gazı emisyonlarını azaltmak için sıkı hedefler belirledi. Kıtada 2050 yılına kadar karbonsuzlaşma hedefine ulaşmak amacıyla, çelik ve çimento üretimi de dahil olmak üzere en yüksek karbon ayak izine sahip tüm sektörler, karbondioksit emisyonlarını önemli ölçüde azaltmak için resmi taahhütlerde bulundu. Bu amaçla, AB Emisyon Ticaret Sistemi (ETS) de dahil olmak üzere karbondioksit azaltımına yönelik teşvik mekanizmaları devreye sokuldu. Çimento endüstrisi üzerindeki karbonsuzlaşma baskısı, sadece toplumdan değil, kaynak ve sermaye tahsis etmeden önce giderek daha fazla çevresel etki değerlendirmesi talep eden yatırımcılar ve hükümetler tarafından da hızla artırıldı. Çimento sektörü her zaman geleneksel ve muhafazakâr bir yapıya sahip olmuştur. Ancak iklim değişikliği, süreç ve ürün yeniliklerine önemli ölçüde katkıda bulunan Avrupa Yeşil Mutabakatı ve AB Taksonomisi’ne yanıt olarak daha radikal seçimler yapılmasını zorunlu kılmakta. 2050 yılına kadar düşük karbonlu çimentoya geçiş mümkün, ancak bu geçişin tüm sektör aktörlerinin iş birliği ve değer zincirinin tamamı boyunca koordineli ve planlı bir şekilde gerçekleştirilmesi gerekiyor.
Enerji ve hammadde maliyetleri rekabet gücünü etkiliyor
Çimento sektörü, enerji yoğun üretim yapısı nedeniyle enerji fiyatlarındaki değişimlerden doğrudan etkileniyor. Özellikle klinker üretiminde kullanılan yüksek sıcaklıklı fırınlar, elektrik ve ısıl enerji tüketimini sektörün en önemli maliyet kalemlerinden biri haline getiriyor. Elektrik, kömür, petrokok ve doğal gaz fiyatlarındaki değişimler, üretim maliyetlerinin yanı sıra satış fiyatları ve ihracat rekabeti üzerinde de etkili oluyor. Hazır beton sektöründe ise çimento, agrega, su ve kimyasal katkı maddelerinin yanı sıra elektrik, akaryakıt, bakım ve nakliye giderleri öne çıkıyor. Betonun üretildiği tesislerden şantiyelere transmikserlerle taşınması ve gerektiğinde beton pompalarıyla uygulanması, lojistik maliyetlerini önemli bir rekabet unsuru haline getiriyor. Özellikle büyükşehirlerde trafik yoğunluğu, şantiyelerin konumu, mesafe ve teslimat süreleri işletmelerin operasyonel verimliliğini etkiliyor.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.