YAYINLAMA 13 Kasım 2026 00:00
GÜNCELLEME 13 Kasım 2026 00:38
EVRİM KÜÇÜK
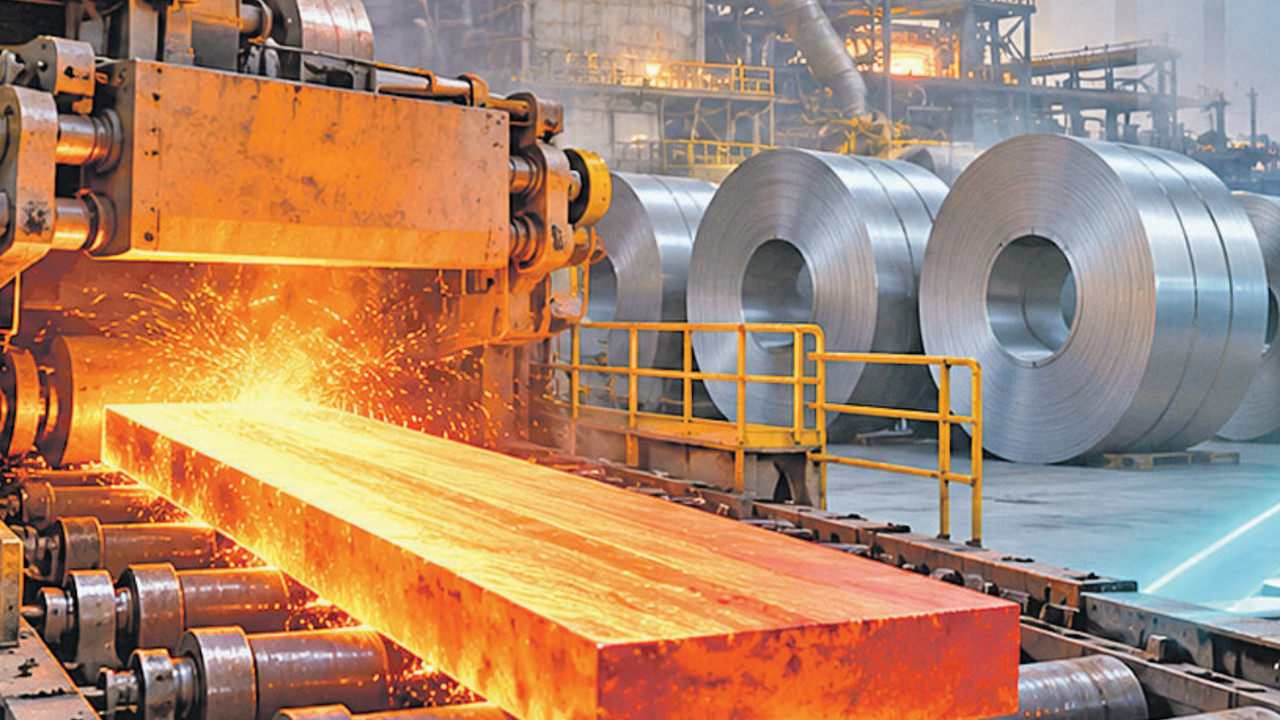
Küresel çelik piyasasında talep baskısı ve maliyet sorunları derinleşirken Çin, dünyanın en büyük üreticisi olmasına dayanan hacim avantajını daha yüksek katma değerli üretime dönüştürmeye hazırlanıyor. İnşaat sektöründeki zayıflığın geleneksel çelik ürünlerine yönelik talebi aşağı çektiği ülkede üreticiler, otomotivden makineye, enerji ekipmanlarından ileri teknoloji sanayilerine uzanan alanların ihtiyaç duyduğu nitelikli çeliklere ağırlık veriyor.
Ham çelik üretiminde gerileme var
Çin Demir ve Çelik Birliği (CISA) verilerine göre, ülkenin ham çelik üretimi 2026’nın ilk dokuz ayında geçen yılın aynı dönemine göre yüzde 2,9 azalarak yaklaşık 725 milyon tona geriledi. Aynı dönemde ham çelik tüketimi yüzde 3,8 düşüşle 625 milyon tona indi. Birliğin izlediği büyük ölçekli çelik işletmelerinin toplam karı ise yüzde 27,4 azalarak 71,8 milyar yuana (10,8 milyar dolar) düştü. Üretim, talep ve kârlılıktaki eş zamanlı gerileme, sektörün yalnızca kapasite artışıyla büyüme döneminin sınırlarına geldiğini gösteriyor.
Sanayi ve Bilgi Teknolojileri Bakanlığı dahil beş kamu kurumunun 2025-2026 dönemini kapsayan yol haritası yüksek teknoloji ürünü çelik arzının artırılmasını öngörüyor. Planda ayrıca ekipman yenileme, dijital dönüşüm ve düşük karbonlu üretime geçiş temel öncelikler arasında yer alıyor. Hükümet, sektörün katma değerli üretim artışını yıllık ortalama yüzde 4 civarında tutmayı hedefliyor.
İnşaatın payı geriliyor, imalat öne çıkıyor
Talepteki değişim, üretim kompozisyonunu da yeniden şekillendiriyor. CISA verilerine göre imalat sanayisinin Çin’in çelik tüketimindeki payı 2026’nın ilk yarısında yüzde 52’ye yükseldi. Bu oran 2025’te yüzde 51 düzeyindeydi. İlk dokuz ayda inşaat sektörünün önemli girdilerinden inşaat demiri üretiminin yıllık bazda 17,18 milyon ton azalmasına karşılık, orta kalınlıkta levha üretiminin 4,91 milyon ton artması, üreticilerin yeni talep alanlarına yöneldiğini gösteriyor.
Özellikle yüksek performanslı ve özel çelikler, bu dönüşümün en önemli halkalarından biri olarak görülüyor. Otomotiv, enerji, makine ve ileri imalat sanayilerinde kullanılan bu ürünler; dayanıklılık, hassasiyet ve kalite standardı açısından sıradan çelikten ayrılıyor.
Avrupalı çelikçinin umudu Çinli otomotivci
Avrupa'nın otomotiv ve çelik sanayisinde yaşanan daralmaya karşı Çinli üreticilerin bölgedeki yatırımları yeni bir talep kapısı açabilir. Avusturyalı çelik üreticisi Voestalpine'nin CEO'su Herbert Eibensteiner, BYD başta olmak üzere Avrupa'da üretime yönelen Çinli otomobil şirketlerinin yerel çelik tedarikçileri için yeni müşteri potansiyeli taşıdığını belirtiyor. Şirket gelirlerinin yaklaşık üçte birini otomotiv sektöründen elde ediyor. Avrupa'da yıllık otomobil üretimi 2017'deki 15 milyon seviyesinden yaklaşık 12 milyona gerilerken, Çinli BYD, Chery, SAIC, Geely ve Xpeng gibi üreticiler bölgede fabrika ve ortaklık arayışlarını hızlandırıyor. BYD'nin Macaristan'da üretime başlaması da bu sürecin önemli adımlarından biri. Çinli şirketlerin Avrupa'da üretim yapması, yerel tedarik zincirinden çelik alımlarını artırabilir.
İtalyan çelikçi üretimi askıya alıyor
Avrupa çelik sanayisinin rekabet gücünü aşındıran enerji maliyetleri İtalya'da üretim duruşlarına yol açtı. Sektör kuruluşu Federacciai, yüksek elektrik ve doğalgaz fiyatları nedeniyle büyük çelik üreticilerinin bir bölümünün faaliyetlerini durdurduğunu, diğerlerinin ise üretimi kademeli olarak askıya aldığını açıkladı. Birlik, mevcut maliyetlerin Avrupalı rakiplere karşı ciddi dezavantaj yarattığını bildirdi. Krizin somut örneklerinden biri olan AVF Acciaierie Beltrame, kasım ayının kalan bölümünde ve aralık boyunca üretimi durdurma kararı aldı.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.