
-Richard Rohr
Sık sık atıfta bulunduğumuz Carl Jung ve Dr. Iain McGilchrist’in fikirlerini neden bu kadar önemsiyoruz?
İkisinin de ama özellikle Jung’un dünya görüşüne dair temel anlayışım şöyle: Siz sadece bilinçli egonuzdan ibaret değilsiniz; daha büyük daha eski ve daha zeki bir şey işleri zaten yönetmekte. Üstelik bu güç, sizi konfordan ziyade bütünlüğe doğru yönlendirebilir. Jung, bu daha büyük zekaya “Self” adını vermiş: egomuzun yalnızca küçük bir parçasını oluşturduğu, ruhsal yapının düzenleyici bütünlüğü durumu. Siz isteseniz de istemeseniz de, sizi yeniden dengeye çeker. Bilinç dışı size karşı çıktığında ortaya çıkan gerilimi koruyabilmenin önemli olduğunu söylemekte fayda var. Bu gerilim, taraflardan hiçbirinin tek başına yaratamayacağı üçüncü bir unsuru ortaya çıkarabilir. Bu da kaçınılmaz olarak, reddetmeyi tercih edeceğiniz yönlerinizi bütünleşme sürecine dahil etmenizi gerektirir çünkü bütünlük, karanlık yanımızı da kapsamak zorunda olarak görülebilir.
Geçen hafta Pazartesi ifade ettiğimiz gibi global piyasalar için daha temkinli duruşumuzu koruyoruz.
Artan yapay zeka endişeleri, ABD enflasyonunun yüksek seyretmesi, Avrupa'da riskten kaçınma eğiliminin yeniden canlanması ve yüksek enerji fiyatları nedeniyle küresel risk baskıları yoğunlaşıyor. Giderek artan beklentiler ile fiili iş performansı arasındaki uçurumun haklı gösterilmesi zorlaştıkça, yapay zeka düzeltmesi derinleşiyor. OAT'deki bozulma, risk primi bulaşması, döviz kuru baskısı ve yerel faiz oranlarındaki oynaklık yoluyla Orta ve Doğu Avrupa'ya da sıçradı. Avrupa'daki duyarlılığın daha da bozulması, yüksek beta katsayılı Orta ve Doğu Avrupa para birimleri için aşağı yönlü riskler oluşturuyor.
Geçen hafta bir kısmını geri verdiyse de dünyada sadece nominal değil reel faizler de yükseldi. Hatta yükselişin önemli bir kısmı reel faizlerden geldi. ABD, Avrupa ve Japonya'daki mali genişleme, çok önemli bir yapay zeka yatırım patlamasıyla çarpıştı ve piyasaları küresel mali krizden bu yana büyük ölçüde eksik olan bir şeyle yüzleşmeye zorladı: Gerçek sermaye kıtlığı.
Tahvil piyasası sermayenin fiyatını yükselttiğine göre, ilk önce kim bundan etkilenecek? Sanırız şöyle bir varsayımda bulunmak yanlış olmaz: Daha yüksek gerçek faiz oranlarının özel talebi yavaşlatmaya ve yapay zeka ekosisteminin en sermaye yoğun kısımlarını zorlamaya başlayacak ancak bu, bono faizlerinin hızlı gerilemesi veya eski seviyelerine gelmesine yetmez.
Yapay zeka, ABD büyüme öyküsünün bir kısmını açıklayabilir fakat hükümetler küresel sermaye talebinin yapısal bir kaynağı olmaya devam ediyor. Özel yatırım ertelenebilir. Devlet borçlanması, savunma taahhütleri ve yeniden finansman ihtiyaçlarını ertelemek çok daha zor olarak görülür. Dolayısıyla borçlanma ihtiyaçları yüksek kalmaya devam edecek.
Küresel tahvil piyasasındaki satış dalgası sadece enflasyonla ilgili bir hikaye değildi. Aksine, ABD güçlü nominal büyümeye rağmen büyük bütçe açıkları veriyor. Avrupa, en iyi ihtimalle savunma, enerji güvenliği ve altyapı harcamalarını artırırken, diğer durumlarda piyasa tarafından dayatılan mali genişleme sınırlamalarıyla karşı karşıya kalıyor. Japonya, faiz rejimi normalleşirken önemli devlet finansmanı ihtiyaçlarıyla karşı karşıya. Aynı zamanda, büyük ölçekli şirketler yarı iletkenler, veri merkezleri, enerji üretimi ve iletimini kapsayan olağanüstü bir yatırım döngüsüne girdiler.
Çok fazla borçlu aynı tasarruf havuzunun peşinde. Sonuç, daha yüksek reel faiz oranları oldu. Piyasalar, hükümetleri ve şirketleri aynı anda finanse etmek için daha yüksek bir getiri talep etti. Bugün, tartışma değişkenlik gösteriyor gibi görünüyor. Soru, reel faiz oranlarının neden yükseldiğinden, şimdi bu durumda ne olacağına dönüşüyor.
Son fiyat hareketleri, piyasaların enflasyon ve arz endişelerinin yanı sıra büyüme ve bulaşma risklerini de ele almaya başladığını gösteriyor. Güçlü enflasyon verilerine rağmen uzun vadeli tahvil getirileri gerilerken, yapay zekâ bağlantılı hisse senetleri ve büyük ölçekli şirket kredilerinin bazı bölümleri zayıfladı. Piyasalar bir yerde ekonomilerin ve şirketlerin mevcut sermaye maliyetini karşılayıp karşılayamayacağını test ediyorlar diyebiliriz.
ABD'deki yüksek getiri oranlarının gerekçelerinden biri, olağanüstü güçlü nominal büyüme ancak piyasalar giderek artan bir şekilde, yapay zekanın büyüme beklentilerindeki iyileşmenin orantısız bir payını oluşturup oluşturmadığını test ediyor gibi görünüyor.
Yapay zeka hiçbir zaman sadece bir hisse senedi teması olmadı. Daha güçlü sermaye harcamaları, kurumsal ihraçlar, veri merkezi inşaatı, enerji talebi, altyapı yatırımları, verimlilik iyimserliği açıklaması haline geldi.
Bu, bir döngü yarattı:
- Yapay zeka iyimserliği yatırımı ve sermaye talebini artırdı.2. Yatırım, nominal büyümeyi ve ABD'nin istisnai durumunu destekledi.
- Güçlü nominal büyüme ve sermaye kıtlığı, reel faiz oranlarını yükseltti.
- Daha yüksek reel faiz oranları, finansman maliyetlerini ve ROI eşik oranlarını yükseltti.
- Bu daha yüksek eşik oranları, yapay zeka değerlemelerini, krediyi ve sermaye harcamalarını sorgulamaya başlayacak.
Beklenen getirilerin, yatırımın ölçeğini, zamanlamasını ve finansman gereksinimlerini haklı çıkaracak kadar hızlı bir şekilde gelip gelmeyeceğini test ediyor. Yapay zekâ altyapısının üç yıl yerine on yılda geliştirilmesi, sonunda benzer bir altyapı stoğu oluşturabilir ancak bu, kısa vadede sermayeye olan talebin çok daha az olacağı, nominal büyümeye daha az destek verileceği ve reel faiz oranları üzerinde daha az yukarı yönlü baskı olacağı anlamına gelir.
Eğer yapay zekâ, ABD büyüme beklentilerindeki iyileşmenin anlamlı bir payını sağladıysa, yapay zekânın yeniden değerlendirilmesi, reel faiz oranı dengesinin bir kısmının yeniden değerlendirilmesi anlamına gelir.
Yapay zekâ yatırımları yavaşlasa bile, diğer finansman ihtiyaçları ortadan kaybolmaz. ABD'nin bütçe açıkları büyük kalmaya devam ediyor. Avrupa'nın savunma ve altyapı taahhütleri önemli ölçüde devam ediyor. Japonya'nın devlet finansmanı ihtiyaçları, faiz oranları normalleşirken sürüyor. Başka bir deyişle: Sermaye ihtiyacı ise azalmayabilir.
Konu sermaye kıtlığını ortadan kaldırmaktan ziyade, kimin onu absorbe edeceğine karar vermekle ilgili olabilir. Hükümetler genellikle daha yüksek bir fiyattan da olsa borçlanmaya devam edebilir. Savunma harcamaları devam ediyor, altyapı hala inşa edilmeli ve mevcut borçlar yeniden finanse edilmeli. Yükün daha çok hanehalklarına ve en sermaye yoğun en uzun vadeli özel yatırımlara düşmesi muhtemel.
Geçen hafta da ifade ettiğimiz gibi işlem gücüne yönelik talep üstel olarak artabilir ancak bunu finanse etmek için mevcut olan sermaye aynı oranda artamaz. Tahvil piyasası, sermayenin maliyetini şimdiden yükseltti, kredi piyasalarında stress arttı.
Asıl kritik soru ise söz konusu yüksek reel faiz oranlarına katkıda yardımcı olan yapay zeka odaklı büyüme hikayesinin, aynı zamanda bu faiz oranlarının ilk büyük kurbanı haline gelip gelmeyeceği olarak karşımıza çıkıyor. Bu bağlamda Tayvan ve Güney Kore’nin yarı iletken ihracatı, yapay zeka yatırımlarındaki bir yavaşlamaya dair faydalı bir erken uyarı sinyali sunabilir.
Şaşırtıcı bir şekilde, geçen haftaki faizlerde gördüğümüz bu geniş tabanlı düşüş, beklenenden daha yüksek iki enflasyon raporuna rağmen gerçekleşti. Normalde, bu tür sürprizler, yatırımcılar daha şahin bir FED'i fiyatlandırdıkça Hazine tahvil getirilerini yükseltirdi.
Peki, neler oluyor? Tahvil piyasasının yapay zeka yatırım patlamasının sürdürülebilirliğine odaklandığını düşünüyoruz. Bu konu, CoreWeave'in tahvillerinin dolar başına 80 sentin altına düşmesi ve büyük veri merkezi projelerini finanse eden borçların da düşmesiyle bu hafta ön plana çıktı. Yeni bir Gartner raporu, yapay zeka veri merkezi operatörlerinin maliyetleri karşılamak ve sağlıklı getiriler elde etmek için 2030 yılına kadar 8,5 trilyon dolarlık gelire ihtiyaç duyacağını tahmin ediyor. Oysa öngörülen gelirler "sadece" 3,6 trilyon dolar. Coreweave örneği “crowing out” etkisinin pratikte tam olarak nasıl ortaya çıktığını gösterebilir: Tüm yapay zeka kompleksinin bir anda çökmesiyle değil, öncelikle marjinal borç alan üzerinden, sermayenin çok pahalı hale gelmesi ve finansman kapasitesinin kendi kendini kısıtlamaya başlamasıyla.
Bu neden önemli? Yapay zeka yatırımları, ABD ekonomik büyümesinin önemli bir motoru haline geldi ancak gelecekteki getiriler hakkındaki şüpheler, borçlanma maliyetlerini artırıyor. potansiyel olarak sermayeye erişimi kısıtlıyor ve nihayetinde yatırım harcamalarını yavaşlatıyor.
Sonuç olarak, yatırımcılar yapay zeka patlamasının yavaşlayabileceği endişesiyle ekonomik büyüme beklentilerini düşürüyor olabilir. Bu da hazine tahvil getirilerini aşağı çekiyor. Bu durum, hazine tahvil getirilerindeki önceki yükselişin büyük ölçüde beklenenden daha güçlü nominal GSYİH büyümesini yansıttığı yönündeki uzun süredir savunduğumuz görüşümüzü güçlendiriyor fakat daha zayıf bir yapay zekâ döngüsü görsek dahi, bu piyasaları otomatik olarak 2010'ların düşük faizli dünyasına geri götürmez. Yapay zekâ yatırımlarının azalması, yüksek reel faiz dengesine ilişkin bir ayağı zayıflatır. Ancak devam eden devlet borçlanması küresel faizlerin altında bir taban oluşturabilir. Dolayısıyla faizler kısa vadede geri gelse bile eski zamanlardaki faiz oranlarına dönüş beklemek çok gerçekçi olmayabilir.
Türkiye’de Türkiye Cumhuriyet Merkez Bankası (TCMB), bir sonraki Para Politikası Kurulu (PPK) toplantısını 22 Ekim'de gerçekleştirecek. Mevcut yüzde 37 seviyesindeki bir hafta vadeli repo faiz oranının yüzde 36'ya düşürülmesini bekliyoruz. TCMB, Orta Doğu'daki çatışmaların başlamasıyla askıya aldığı bir hafta vadeli repo ihalelerine 24 Ağustos'ta yeniden başlamıştı. Merkez Bankası temkinli bir yaklaşım sergileyerek geçen ay faiz oranlarını sabit tuttu. Bununla birlikte, üçüncü çeyrekte enflasyon ivmesindeki düşüş zayıf yurt içi talebi ve yurt içinde kayda değer bir dolarizasyon eğiliminin görülmemesi,bu PPK’da 100 baz puan sayılık bir indirim beklememize sebep oluyor.
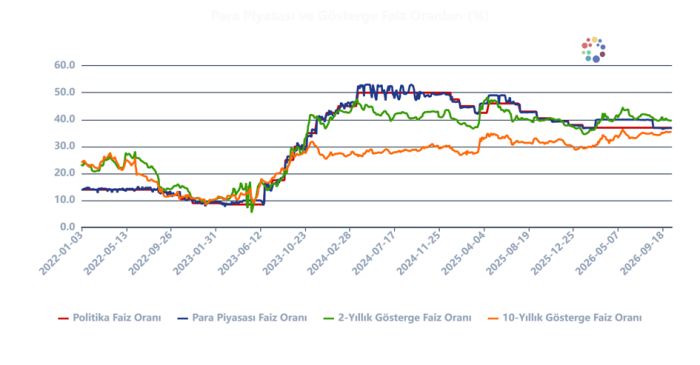
Kaynak: Macrohub
Merkez Bankası'nın artık Türk lirasında daha hızlı bir nominal değer kaybına izin veriyor olabileceğine dair haberlere rağmen, radikal bir değişiklik beklemiyoruz. Yetkililerin döviz kurunda ılımlı bir reel değerlenme sağlama tercihinde bir değişiklik olduğunu düşünmüyoruz.
Bu arada son Piyasa Katılımcıları Anketi’ne göre 2026 yıl sonu enflasyon beklentisi bir önceki anketteki yüzde 29,61’den yüzde 29,63’e sınırlı ölçüde yükseldi. 2027 yıl sonu enflasyon beklentisi 0,6 puan artarak yüz 23,3’e çıkarken, 12 ay sonrasına ilişkin yıllık enflasyon beklentisi 0,2 puan artışla yüzde 23,9’a yükseldi. Buna karşılık, 24 ay sonrasına ilişkin yıllık enflasyon beklentisi 0,4 puan azalarak yüzde 17,9’a geriledi.
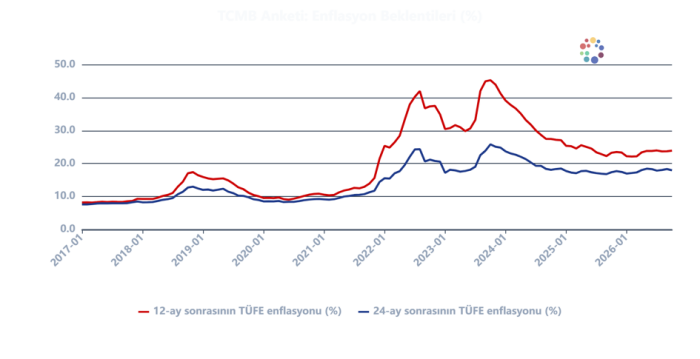
Kaynak: Macrohub
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.