
AYŞEGÜL ÇELİK - Ankara Sanayi Odası Genel Sekreter Danışmanı
Türkiye’de ihracat 2026’nın ikinci yarısında güçlü seyrini sürdürürken imalatın temel göstergeleri aynı ölçüde olumlu bir tablo çizmiyor. Ağustos itibarıyla yıllıklandırılmış mal ihracatı 280,3 milyar dolarla tarihî zirveye ulaştı. Buna karşılık sanayi üretimi temmuzda yıllık yüzde 0,3 gerilerken, İSO Türkiye İmalat PMI ağustosta 48,1 ile 50 eşik değerinin altında kaldı. Bu tablo sanayicinin sıkça dile getirdiği ‘İhracat yapıyoruz, peki neden kasada para kalmıyor?’ sorusunu yeniden gündeme getiriyor.
İmalat sanayisinin millî gelir içindeki payı 2021’de yüzde 22,2 iken 2025’te yüzde 15,6’ya geriledi. İmalatın ekonomideki ağırlığının azaldığı açık. Fakat buradan doğrudan “Türkiye sanayi gücünü kaybediyor” sonucuna varmak kolay değil.
Çünkü bir ülke sanayisizleşirken zenginleşebilir de yoksullaşabilir de. Gelişmiş ekonomilerde yazılım, mühendislik, tasarım, Ar-Ge, test, lojistik ve bakım gibi faaliyetler uzman şirketlere taşındıkça istatistiklerde hizmetlerin payı büyüdü. Fabrika istihdamı azalırken üretim sistemi daha bilgi yoğun hale gelebildi.
ABD aynı ülke içinde bu iki farklı sonucu gösteriyor. Detroit’te otomotiv sanayiinin gerilemesi fabrika kapanışları, nüfus kaybı ve uzun süreli ekonomik aşınma yarattı. Buna karşılık Boston, Seattle ve San Francisco Körfez Bölgesi gibi merkezlerde biyoteknoloji, havacılık, yazılım, mühendislik ve Ar-Ge yeni bir ekonomik güç oluşturdu.
Türkiye açısından kritik soru da burada başlıyor. Sanayide kaybedilen üretim ve istihdam nereye gidiyor? Perakende, konaklama ve düşük verimlilikli hizmetlere mi, yoksa yazılım, mühendislik, tasarım, test ve teknoloji gibi üretimi daha verimli hale getiren alanlara mı?
Dolayısıyla mesele yalnız imalatın payının düşmesi değil. Üretim gücü nerede birikiyor, kim kontrol ediyor ve oluşan bilgi ekonominin geri kalanına nasıl yayılıyor? Bu yazı dizisinde üç sorunun peşinden gideceğim. Türkiye’nin sanayi gücü hangi işlevlerde birikiyor? Ürünü, teknolojiyi, standardı ve pazarı kim kontrol ediyor? Oluşan bilgi geniş üretici tabanına ne kadar yayılıyor?
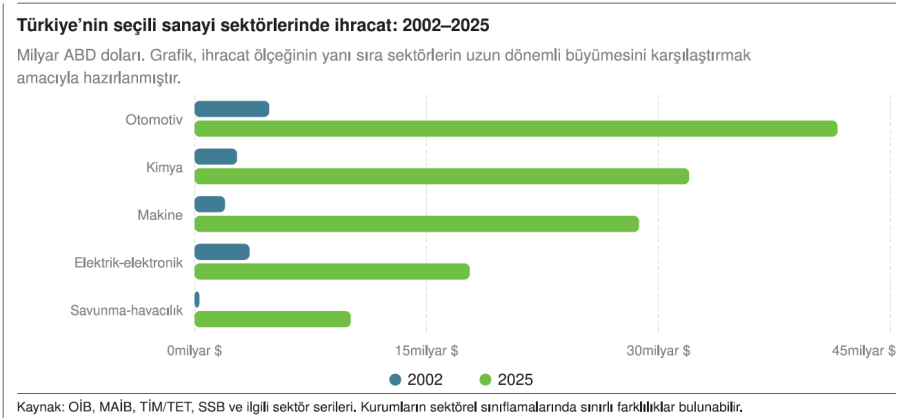
Bu soruların ilk karşılığını Türkiye’nin son yirmi yılda değişen ihracat yapısında görmek mümkün… Türkiye’nin toplam mal ihracatı 2002’de 36,1 milyar dolardan 2025’te 273,4 milyar dolara çıktı. Otomotiv 2025’te 41,5 milyar dolar, kimya 31,9 milyar dolar, elektrik-elektronik 17,7 milyar dolar, hazır giyim 16,8 milyar dolar ihracata ulaştı. Makine ihracatı MAİB’in geniş tanımıyla 28,7 milyar dolara, savunma-havacılık ise 10,05 milyar dolara çıktı.
Rakamlar ihracat kapasitesinin büyüdüğünü gösteriyor. Fakat hacmin büyümesi ile teknoloji, tasarım ve karar gücünün içeride birikmesi aynı şey değil.
Savunma-havacılık bu açıdan farklı bir örnek. Sektörün ihracatı 2002’den 2025’e yaklaşık 40 kat artarken proje sayısı 62’den 1.400’ün üzerine çıktı. İhale süreci devam eden projeler de dahil edildiğinde proje hacmi 100 milyar doların üzerine ulaştı. Özgün tasarım, yerlileştirme, Ar-Ge ve kritik teknolojiler uzun yıllardır politika hedeflerinin parçası. Bu nedenle savunmadaki büyüme yalnız daha fazla ihracat değil, tasarım, teknoloji geliştirme ve sistem entegrasyonunda birikmiş bir kapasiteye de işaret ediyor.
Asıl ayrım, hangi sektörlerde yalnız üretim ölçeğini büyüttüğümüz, hangilerinde ürünü geliştirme ve yönlendirme kapasitesini de içeride biriktirdiğimiz.
Bu sorunun Türkiye’deki en ilginç örneklerinden biri Ankara... Temmuz 2026’da Ankara Sanayi Odası tarafından yayımlanan Sanayisizleşme Bağlamında Ankara Paradoksu çalışmamda geliştirdiğim “Ankara Paradoksu” kavramı bu farklılaşmayı anlatıyor. Ankara, Bursa veya Kocaeli kadar yoğun bir klasik imalat merkezi değil. Buna karşılık savunma-havacılık, elektronik, yazılım, mühendislik, test-doğrulama ve sistem entegrasyonu gibi bilgi yoğun üretim işlevlerinde ayrışıyor. Çalışmanın bulguları, Ankara’nın imalat ağırlığının zaman içinde Türkiye ortalamasına yaklaştığını ve özellikle 2018 sonrasında kentin kendi rekabet dinamiklerinin güçlendiğini gösteriyor.
Fakat Ankara Paradoksu’nun asıl sorusu ileri teknoloji kapasitesinin var olup olmadığı değil, bu kapasitenin ne kadar yayıldığı. Ana yüklenicilerde, teknoloji firmalarında ve üretim kümelerinde biriken mühendislik ve Ar-Ge bilgisi daha geniş KOBİ tabanının yaptığı işi değiştiriyor mu? Bir tedarikçi yalnız daha fazla parça mı üretiyor, yoksa zaman içinde tasarım, test ve ürün geliştirme sorumluluğu da üstlenebiliyor mu?
Hangi sektör neyi biriktirdi?
Türkiye son otuz yılda güçlü ve esnek bir üretim altyapısı kurdu. Ancak verilen şartnameye göre üretim yapmakla ürünün tasarımına katılmak, kendi çözümünü geliştirmek ya da test-doğrulama sorumluluğu üstlenmek aynı şey değil. Tasarım ve sistem mimarisi ana firmada kaldığında yerli tedarikçinin karar gücü sınırlı kalabiliyor.
Sektörler de aynı hikâyeyi anlatmıyor. Hazır giyim maliyet baskısıyla gerileyen geleneksel modeli, otomotiv ölçek ve küresel zincirlere entegrasyonu, kimya yüksek hacme rağmen süren girdi bağımlılığını, elektrik-elektronik teknolojiye geçişi, makine mühendislik ve sermaye malı kapasitesini, savunma-havacılık ise tasarım ve sistem entegrasyonunun daha fazla içeride tutulabildiği bir modeli gösteriyor.
 Tablo sektörleri “başarılı” ve “başarısız” diye ayırmıyor. Otomotivde ölçek ve tedarik gücü, makinede mühendislik, hazır giyimde hız ve esneklik, savunmada ise tasarım ve sistem entegrasyonu öne çıkıyor. Dolayısıyla üretim üzerindeki hareket alanımızı yalnız ne ürettiğimiz değil, kime sattığımız da belirliyor.
Savunma sanayii kalkınmanın motoru olabilir mi?
Savunma sanayiindeki birikimin kalkınma açısından asıl önemi, ekonominin geri kalanına ne ölçüde yayıldığında ortaya çıkıyor. Bir ana yükleniciyle çalışan KOBİ yalnız daha fazla sipariş mi alıyor, yoksa tasarım ve mühendislik yeteneği de kazanıyor mu? Savunmada gelişen yazılım, elektronik, sensör ve ileri malzeme bilgisi otomotive, makineye, sağlık teknolojilerine ve enerjiye taşınabiliyor mu?
Bu nedenle savunma sanayiindeki birikimi değerlendirirken yalnız ihracata ve proje büyüklüğüne değil, başka firmaların yaptığı işi ne ölçüde değiştirdiğine de bakmak gerekiyor.
Bir sonraki yazıda sorunun istihdam tarafına geçeceğim: Üretim sistemi dönüşürken Türkiye’de hangi işler kalıyor, çalışanların yaptığı iş ne kadar değişiyor ve sanayide azalan istihdamın yerine hangi tür faaliyetler geliyor?
Kaynak;
Yazıda kullanılan güncel makro göstergeler ve sektörel veriler resmî kurumlar ile ilgili ihracatçı birliklerinin yayımladığı son verilerden derlenmiştir.
- Ticaret Bakanlığı, Ağustos 2026 Dış Ticaret Verileri: Ağustos 2026 itibarıyla yıllıklandırılmış mal ihracatı 280,3 milyar dolar ile tarihî yüksek seviyeye ulaştı.
- TÜİK, Sanayi Üretim Endeksi, Temmuz 2026: Sanayi üretimi yıllık yüzde 0,3 azaldı.
- İstanbul Sanayi Odası, Türkiye İmalat PMI, Ağustos 2026: Manşet PMI 48,1 olarak gerçekleşti ve 50 eşik değerinin altında kaldı.
- TİM, 2025 İhracat Sonuçları: Türkiye’nin 2025 mal ihracatı 273,4 milyar dolar. Otomotiv 41,5 milyar dolar, kimya 31,9 milyar dolar, elektrik-elektronik 17,7 milyar dolar ihracat gerçekleştirdi.
- OİB, Otomotiv Endüstrisi 2025: Otomotiv ihracatı 41,5 milyar dolar. AB ülkelerinin sektör ihracatındaki payı yüzde 72,5.
- İHKİB, 2025 Hazır Giyim ve Konfeksiyon Verileri: Sektör 2025’i yaklaşık 16,8 milyar dolar ihracatla tamamladı.
- MAİB, Makine Sektörü 2025: MAİB’in geniş/konsolide sektör tanımıyla makine ihracatı 2025’te 28,7 milyar dolar. Sektör ihracatının yüzde 60’tan fazlası Avrupa ve ABD’ye yapılıyor. Bu veri, TİM’in daha dar “Makine ve Aksamları” sınıflamasıyla bire bir karşılaştırılmamalıdır.
- SSB, Sayılarla Türk Savunma Sanayii: Savunma ve havacılık ihracatı 2002’de 248 milyon dolardan 2025’te 10,054 milyar dolara yükseldi. Savunma proje sayısı 62’den 1.400’ün üzerine çıktı. İhale süreci devam eden projeler dahil edildiğinde proje hacmi 100 milyar doların üzerinde.
- Ankara Sanayi Odası: Ayşegül Çelik, Sanayisizleşme Bağlamında Ankara Paradoksu: Düşük Yoğunlukta Yüksek Katma Değer, Fonksiyonel Derinleşme ve Bölgesel Rekabet Dinamikleri, Temmuz 2026.
- OECD, Regions in Industrial Transition 2023: ABD Rust Belt örneği ve sanayi gerilemesinin bölgesel istihdam, verimlilik ve refah üzerindeki farklılaşan etkileri için kullanılmıştır.
- OECD, Services in Global Value Chains: İmalat ile hizmetlerin giderek iç içe geçtiği, Ar-Ge, mühendislik, lojistik, yazılım, pazarlama ve benzeri hizmet işlevlerinin imalat üretiminde önemli pay taşıdığı yaklaşımının kaynağıdır. OECD’nin 2026 çalışması da imalat ihracatında tasarım, yazılım, Ar-Ge, lojistik ve diğer iş hizmetlerinin artan rolünü doğrulamaktadır.
Not: “Güçlü taraf”, “eksik kontrol gücü” ve “risk” başlıkları doğrudan resmî istatistik kategorileri değildir. Bunlar yukarıdaki sektörel veriler, pazar yapısı ve değer zinciri ilişkileri üzerinden yazar tarafından yapılan analitik sınıflandırmadır.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.