
-The Crowd: A Study of the Popular Mind – Gustave Le Bon
Kalabalıkların doğası, felsefede uzun zamandır ilgi odağı olmuştur ancak 18. ve 19. yüzyıllar, kalabalıkların psikolojisini anlamaya yönelik vurgunun arttığı bir dönemdi. Örneğin, Jean-Jacques Rousseau, "…insan kalbini kalabalıklar içinde de incelemediğimiz takdirde, ona dair bilgimiz son derece eksik kalır" demiştir.
Fransız sosyal psikolog Gustave Le Bon (1841-1931), sıklıkla kalabalık psikolojisi çalışmalarının öncüsü (babası) olarak kabul edilir. Le Bon, hem tarihin hem de insan doğasının doğru bir şekilde anlaşılabilmesi için kalabalık psikolojisinin kavranmasının şart olduğuna inanıyordu.
Kalabalık (crowd) nedir? Le Bon, kalabalığı ortak bir fikir, inanç veya ideoloji etrafında birleşmiş bireylerden oluşan bir grup olarak tanımlamış.
Bir kalabalığı birleştiren fikir, berrak bir akıl yürütme ve kanıtların incelenmesi süreciyle seçilmez. Bunun yerine kalabalıklar, inanç ve fikirleri yüzeysel bir biçimde benimser ve bunları eylemler için bir yakıt olarak kullanırlar.
Le Bon’a göre, bir birey kalabalığın parçası haline geldiğinde derin bir psikolojik dönüşüm geçirir. Yani, artık bir birey olarak hareket etmeyi bırakır: “Artık kendisi değildir; iradesiyle yönlendirilmeyi bırakmış bir otomata dönüşmüştür.” (The Crowd: A Study of the Popular Mind – Gustave Le Bon)
Böylesi bir psikolojik dönüşümle birlikte birey artık kendisi için yaşamaz; bunun yerine, kendi kişisel amaç ve hedeflerini kalabalığınkiler uğruna feda eden bir piyon haline gelir.
Le Bon, bireyleri bir kalabalığa katılmaya iten saikleri anladığına inanıyordu. Bir birey hayatını tek başına sürdürdüğünde —yani kendi yaşamının sorumluluğunu üstlenmek zorunda kaldığında— üzerinden atamadığı, ezici bir yük ve acizlik hissi duyma eğilimindedir.
Bir kalabalığa veya kitlesel bir harekete katıldığında ise birey, bu sorumluluktan ve acizlik hissinden geçici olarak kurtulur ve yeryüzünün temellerini sarsabilecek güce sahip olduğunu hissetmeye başlar.
Le Bon, hepimizin bir bakıma bir kalabalığın parçası olduğunu düşünüyordu; zira hepimiz, bize toplumsal süreçlerle aşılanan ve ortak eylemler aracılığıyla bizi kültürümüzdeki diğer insanlarla birleştiren fikir ve ideolojilerin güdümündeyiz. Başka bir deyişle, eylemlerimizin çoğu; tam olarak kavramadığımız fikirler, inançlar ve ideolojiler tarafından yönlendirilir. Le Bon, kişinin kendisini tüm bu örtük fikirlerden tamamen sıyırmasının imkânsız olduğunu düşünüyordu. Yine de eylemlerimize yön veren fikirleri, değerleri ve inançları akıl ışığına çıkararak kısmi bir özgürlük ve bağımsızlık elde edilebileceğini savunuyordu.
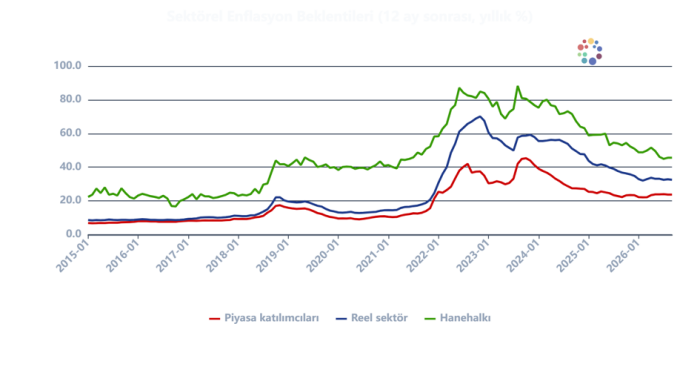
Piyasalara dönecek olursak: Türkiye’de Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Sektörel Enflasyon Beklentileri verilerine göre Eylül’de 12 ay sonrası yıllık enflasyon beklentisi reel sektörde gerilerken piyasa katılımcıları ve hanehalkında yatay seyretti.
Piyasa katılımcılarının beklentisi yüzde 23,7, hanehalkının beklentisi yüzde 45,6 ile bir önceki ayla aynı düzeyde kaldı; reel sektörün beklentisi ise 0,3 puan düşüşle yüzde 32,5’e geriledi.
, PPK’nın Ekim’de 100 baz puan indirim yapacağına yönelik beklentimiz devam ediyor.
Tahviller panikliyor, hisse senetleri sakin. 10 yıllık tahviller aşırı gerilmiş görünüyor, MOVE uçtu ve tahvil piyasaları VaR şokuyla karşı karşıya. Ancak SPX neredeyse hiç tepki vermedi. Soru şu ki, bu bir tahvil piyasası olayı olarak mı kalacak yoksa hisse senetlerini de buna ayak uydurmaya mı zorlayacak?
Faiz oranlarındaki artış, 10 yıllık tahvil getirisinin RSI'sını uzun zamandır görmediğimiz seviyelere itti. Makro ortam farklı ancak RSI, Ocak 2025'teki yerel getiri zirvesi civarında benzer şekilde gerilmişti.
Tahvil volatilitesi hızla tırmanırken VIX buna neredeyse hiç tepki vermiyor. MOVE ve VIX arasındaki fark aşırı seviyelere ulaştı. Piyasalardan biri bir şoku fiyatlarken, diğeri hâlâ durumun kontrol altına alınabileceği varsayımıyla hareket ediyor.
SPX, MOVE yükselişine karşı da direndi. Hisse senetleri daha yüksek getirileri daha güçlü büyümenin bir işareti olarak görürse, bu farklılık devam edebilir. Tahvil piyasasındaki stres daha geniş çaplı risk azaltımına zorlamaya başlarsa, bunu sürdürmek zorlaşır.
10 yıllık tahvil getirilerindeki artışın neredeyse tamamının reel getirilerden kaynaklandığını ve enflasyon beklentilerinde çok az değişiklik olduğu görülüyor. Buna göre tahviller, enflasyon şokundan ziyade büyüme ve faiz oranlarının gidişatını yeniden fiyatlandırıyor.
Geçen Çarşamba günü küresel tahvil piyasalarında dikkat çekici bir gün yaşandı. 10 yıllık ABD Hazine tahvilleri, geçen yılın Nisan ayındaki "Kurtuluş Günü"nden (Liberation Day) bu yana en kötü seansını geçirirken, 5 yıllık Hazine tahvili getirileri 2007'den bu yana ilk kez yüzde 5'in üzerine çıktı. Brent petrolünün 2026 başından bu yana yaklaşık yüzde 73 değer kazandığı ve ABD TÜFE'sinin Ocak ayındaki yüzde 2,4 seviyesinden Eylül ayında beklenen yüzde 3,60 seviyesine yükseldiği göz önüne alındığında, tahvil piyasası dışındaki herhangi birinin, piyasanın enflasyon konusunda giderek daha fazla endişelendiğini varsayması gayet doğaldır ancak gerçek durum bundan farklı görünüyor. ABD 10 yıllık nominal getirileri bu yıl şu ana kadar yaklaşık 97 baz puan yükselmiş olsa da bu artışın sadece 10 baz puanlık kısmı yükselen başa baş (breakeven) enflasyon beklentilerinden kaynaklanıyor. Geri kalan kısım ise, en son 2008'de görülen seviyelere ulaşan önemli ölçüde yüksek reel getirileri yansıtıyor.
Nitekim, 10 yıllık başa baş enflasyon beklentileri üç yılı aşkın bir süredir kayda değer bir oynaklık göstermeden son derece istikrarlı bir seyir izledi. Vade primi göstergeleri de son 18 ayda belirli bir aralıkta kalarak, mali endişelerin de bu hareketin temel itici gücü olmadığını ortaya koyuyor.
Dolayısıyla bu hareket büyük ölçüde politika faizleri ve daha yüksek bir nötr faiz oranıyla ilgili olmalı. Warsh'ın kendisi de 10 yıllık tahvil getirilerindeki yükselişin ekonomik güç, sermaye rekabeti ve jeopolitik faktörlerden kaynaklandığını savunmuştur. Uygulamada ise "sermaye rekabeti", giderek artan bir şekilde yapay zekâ (AI) alanındaki sermaye harcamalarının (capex) de etkenler gibi görünmektedir.
Çarşamba günü açıklanan ve oldukça güçlü seyreden PMI verileri, yaşanan satış dalgasının son tetikleyicisi oldu. Söz konusu hareketler, ABD PMI verilerine verilen olağan tepkilere kıyasla aşırı boyutta olsa da olağanüstü bir büyüme ivmesine işaret eden daha geniş bir tabloyu destekliyor. Atlanta FED'in GDPNow üçüncü çeyrek büyüme tahmini şu anda yüzde 5,11 seviyesinde bulunurken S&P 500 şirketlerinin üçüncü çeyrek kazançlarının yıllık bazda yaklaşık yüzde 30 oranında büyümesi bekleniyor ancak temel düzeyde bu hareket; olumlu büyüme haberleri, şahin politika sinyalleri ve daha yüksek bir nötr faiz oranının birleşimini yansıtıyor. Daha tedirginlik verici soru şu: Tahvil piyasası gerçekten enflasyondan endişe ediyor olsaydı, 10 yıllık tahvil getirileri nerede olurdu?
Russell'ın zayıflığı, faiz oranlarına daha duyarlı hisse senetlerinin şimdiden baskıyı hissettiğini gösteriyor. Reel getiriler burada kalmaya devam ederse, sakin hisse senetleri ile panik halindeki tahviller arasındaki farkı görmezden gelmek daha da zorlaşacak. Hele faizler yapısal olarak daha yüksek bir enflasyonu fiyatlamaya başlarsa ne olacak?
Geçerliliğini koruduğu için geçen hafta yayınladığımız “Volatilite” isimli raporu buraya alıyoruz.
Volatilite
Çok önemli makro belirsizliklere rağmen volatiliteler son derece düşük. Bu risklerin göz ardı edildiği veya tam fiyatlanmadığı anlamına mı gelir?
Şahin bir ABD faiz artırımı, küresel merkez bankalarının sıkılaştırma ortamında geldi. Brent ve ABD ham petrolü geçen hafta boyunca 100 dolar/varil üzerinde kaldı. Orta Doğu çatışması çözümsüz kalmaya devam ediyor.
ABD 10 yıllık tahvil getirileri hala yüzde 5'ler civarında. Piyasanın baskın büyüme motoru olan yapay zekâ konusu gittikçe daha fazla inceleme altına alınıyor ve önemli bir ABD ara seçimlerine iki aydan az bir süre kaldı.
Tüm bunlara rağmen VIX Cuma günü 14 puandan kapandı. Tekil hisse senedi piyasasının bazı kısımlarında, örtük oynaklık yakın tarihinin en düşük seviyesinde bulunuyor.
Buradaki sorun, belki de yatırımcıların aşırı derecede iyimser veya riskleri umursamaz hale gelmesi. Diğer ilginç bir nokta önemli olan Donald Trump ile Xi Jinping arasındaki görüşme öncesinde FXI opsiyonlarına yönelik talep eksikliği olarak öne çıkıyor. FXI opsiyon hacimleri yatay seyrediyor. Volatilite yüzeyinde, söz konusu olaya bağlı kayda değer bir kırılma veya hareketlilik görülmemektedir. Implied volatilite, son yılların en düşük seviyelerine yakın bir noktada bulunuyor.
Her olayın bir risk unsuru haline gelmesi gerekmiyor ama ancak piyasalarda Rusya-Ukrayna, ticaret, teknoloji, Tayvan, Orta Doğu ve ABD-Çin ilişkilerinin genel yönü konusunda piyasalar rahat davranıyor. En azından volatilite bunu çağrıştırıyor.
Fiyatlandırmalar, yatırımcıların riskleri riske atmadan, olası bir duruma karşı önlem almadan rahat olduklarını gösteriyor. Olaylar olumlu geçerse bu tamamen rasyonel olabilir ancak, zaten yeniden risk alan bir piyasanın, koruma nispeten ucuzken bunu fazla kaale almamaları bizce ilginç olabilir.
Hedge amaçlı alımlar genellikle hisse senetlerinin düşmesi gerektiği yönünde bir beyan olarak ele alınır. Halbuki böyle olmak zorunda değildir. Volatilitenin ucuz olduğu bir piyasada, piyasanın bugünkü kadar rahat kalmasına güvenmeden, yoğun bir makro takvim boyunca riski elinde tutmaya devam etmenin bir yolu da hedge etmek olabilir.
VIX'in mutlaka yükseleceğini söylemiyoruz. Zamanlamak oldukça zor ve piyasa birçok yatırımcının beklediğinden daha uzun süre rahat kalabilir. Ancak yeniden risklendirilmiş pozisyonlanma, ucuz tek hisse senedi oynaklığı ve düşük endeks oynaklığı kombinasyonunu göz ardı etmek zor. Aslında piyasa riskleri ortadan kaldırmadı. Sadece ortadan kaldırmış gibi fiyatlıyor.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.