
Son günlerde Türkiye’de yaşanan fon krizine bir iki cümle ile değinmek gerekiyor. Bu kriz, görünürde bir “likidite krizi” ise de bunun arkasında daha derin bir sorun var: yüksek getirilerle büyüyen bazı fonların; düşük halka açıklık oranına sahip hisselerde yoğunlaşması, ilişkili taraf işlemlerinde manipülasyon ve fiyat oluşumuna ilişkin ciddi soru işaretleri bulunuyor. Konunun bütün yönleriyle ortaya çıkarılması; düzenleme, denetleme ve gözetlemeyle görevli kamu kurumlarına düşüyor.
Biz bugünkü yazımızda, açıklanan Orta Vadeli Program (OVP) üzerinde duracağız. Son iki OVP’nin performansını savunmak pek kolay görünmüyor. Özellikle (2026-2028) OVP’si performans açısından değerlendirildiğinde enflasyon, büyüme gibi kalemler üzerinden olumlu yorumlar yapmak mümkün olmayacaktır. Hedeflere yaklaşılamamış, OVP yol gösterici olma niteliğini kaybetmiş ve ekonominin aktörlerinin güven duymasını sağlayamamıştır. Nitekim, 2026 yılı ilk yarısından sonra büyüme ve enflasyon hedefleri başta olmak üzere OVP hedeflerinin revize edilmesinin kaçınılmaz olduğu ekonomistler tarafından vurgulanmıştır.
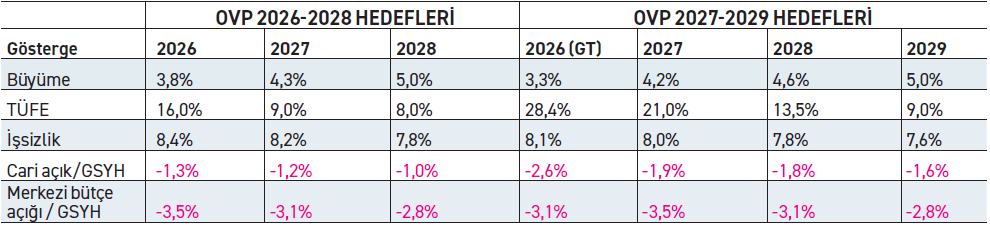 Bu kapsamda, 6 Eylül 2026’da açıklanan OVP 2027-2029’u, bir önceki OVP 2026-2028 ile karşılaştırdığımızda, özellikle enflasyon, büyüme, bütçe açığı cari denge arasındaki ilişkinin nasıl değiştiğini gösteren oldukça önemli bir tablo ortaya çıkmaktadır.
Enflasyon hedefleri yukarı yönlü, büyüme hedefleri ise aşağı yönlü olarak revize edilmiştir. Yeni OVP’de en büyük revizyon enflasyon rakamlarında gerçekleşmiştir. Önceki OVP’de 2026 için %16 olan enflasyon hedefi, %28,4 olarak revize edilirken, Merkez Bankasının bile 2026 enflasyon hedefinin 0,4 puan üzerine çıkılmıştır. Aynı şekilde 2027 ve 2028 enflasyon tahminleri de radikal biçimde revize edilmiştir.
Özellikle TÜFE’nin 2027 hedefinde 12 puanlık, 2028 hedefinde ise 5,5 puanlık yukarı revizyon gerçekleşmiştir. Daha önemlisi, %9›luk tek haneli enflasyon hedefi 2027›den 2029'a ötelenmiştir. Bunun sadece bir tahmin değişikliği değil, OVP’nin enflasyon takviminin iki yıl ileri atılması anlamına geldiğini düşünüyoruz.
Bu rakamları, önceki OVP’nin hedefleri üzerinden bir başarısızlığa işaret etmesi nedeniyle eleştirebiliriz ancak biraz daha gerçekçi bulduğumuzu da ifade etmek isteriz.
OVP’ de ilginç bulduğumuz bir diğer nokta, enflasyon hedefleri ile büyüme hedefleri arasındaki ilişkidir. Türkiye ekonomisi önceki yıllarda genellikle yüksek büyüme rakamlarına ulaşırken enflasyonunda yüksek kaldığı gözlenmiştir. Oysa OVP’de 2026’da enflasyon henüz düşürülememişken büyüme rakamı revize edilmiş ve %3,8’den %3,3’e düşürülmüş fakat, 2027’de ise, enflasyon düşürülürken (%21’e) büyüme rakamı %4,2 olarak öngörülmüştür. Yeni OVP aynı anda 7,4 puanlık dezenflasyon ve 0,9 puanlık büyüme artışı öngörmektedir.
2028’de aynı şekilde, enflasyon %21’den %13,5’a gerilerken, büyüme rakamının %4,6’ya yükselmesi beklenmektedir. 2029’da ise enflasyonun %9’a düşeceği, büyümenin ise %5 olacağı öngörülmüştür. Yani, programın temel senaryosu şu şekilde öngörülmüştür: 2027-2029 döneminde enflasyon hızla düşerken ekonomik büyüme aynı anda hızlanacaktır. Bu senaryo, OVP’nin iddialı bir tarafı olarak durmaktadır. Çünkü dezenflasyon genellikle iç talebin ve kredi büyümesinin baskılanmasını gerektirirken, büyümenin artması ekonomide ciddi bir hareketliliği gerektirmektedir. Bu durumda enflasyonun nasıl düşürüleceğinin de açıklanması ve ekonominin aktörlerinin ikna edilmesi önemli olacaktır.
Programın iddiasının, büyümenin tüketimden ziyade verimlilik, yatırım, ihracat ve üretim kapasitesi artışıyla sağlanacağını öngörmek olduğu anlaşılmaktadır.
Büyüme rakamlarında en önemli revizyon 2026 yılı rakamında gerçekleşmiş, sonraki yıllarda radikal revizyonlar yapılmamıştır. Enflasyon tahminleri önemli oranlarda yukarı revize edilirken büyüme tahminleri yalnızca sınırlı ölçüde aşağı çekilmiştir.
OVP’de tutarsızlık diyebileceğimiz bir diğer konu maliye politikası tarafındadır. Önceki OVP’de merkezi yönetim bütçe açığının GSYH’ye oranı, 2026’da %3,5, 2027’de %3,1 ve 2028’de %2,8 olarak hedeflenmiştir. Yeni OVP’de bu oran 2026’da %3,1, 2027’de %3,5, 2028’de %3,1 ve 2029’da %2,8 olarak öngörülmüştür. Burada önemli değişim 2027 yılı için yapılmıştır. Bütçe açığı 2027’de %3,1’den %3,5’e yükseltilmektedir. Bu değişime dikkat etmek gerekmektedir. Çünkü, 2027’de enflasyonun %28,4’ten %21’e düşürülmesi, büyümenin %3,3’ten %4,2’ye yükseltilmesi, cari açığın ise %2,6’dan %1,9’a düşürülmesi beklenmektedir. Dolayısıyla 2027’de para politikasının sıkı olması gerekirken maliye politikasının gevşek bırakılması gibi bir sonuç ortaya çıkmaktadır. Bazı ekonomistler bu durumu seçim hazırlığı olarak değerlendirmişlerdir. Ancak, her durumda bir çelişkiye işaret etmekte ve hedeflere ulaşmak açısından tartışmalı bir durumu ortaya koymaktadır.
Türkiye’nin önceki yıllar büyüme performansı üzerinden baktığımızda çelişkili bulduğumuz bir diğer konu ise cari açık öngörüleridir. Türkiye’nin genellikle büyüme dönemlerinde cari açığı artmaktadır. Oysa bu OVP’de büyüme yükselirken cari açık artmamakta, tam tersine 2027-29 döneminde kademeli olarak azalmaktadır. Bu durumun gerçekleşmesi mümkündür. Ancak, önceki yıllarda böyle olmadığını gözlediğimiz için bir tereddüt belirtiyoruz.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.