YAYINLAMA 22 Eylül 2026 11:53
GÜNCELLEME 22 Eylül 2026 11:56
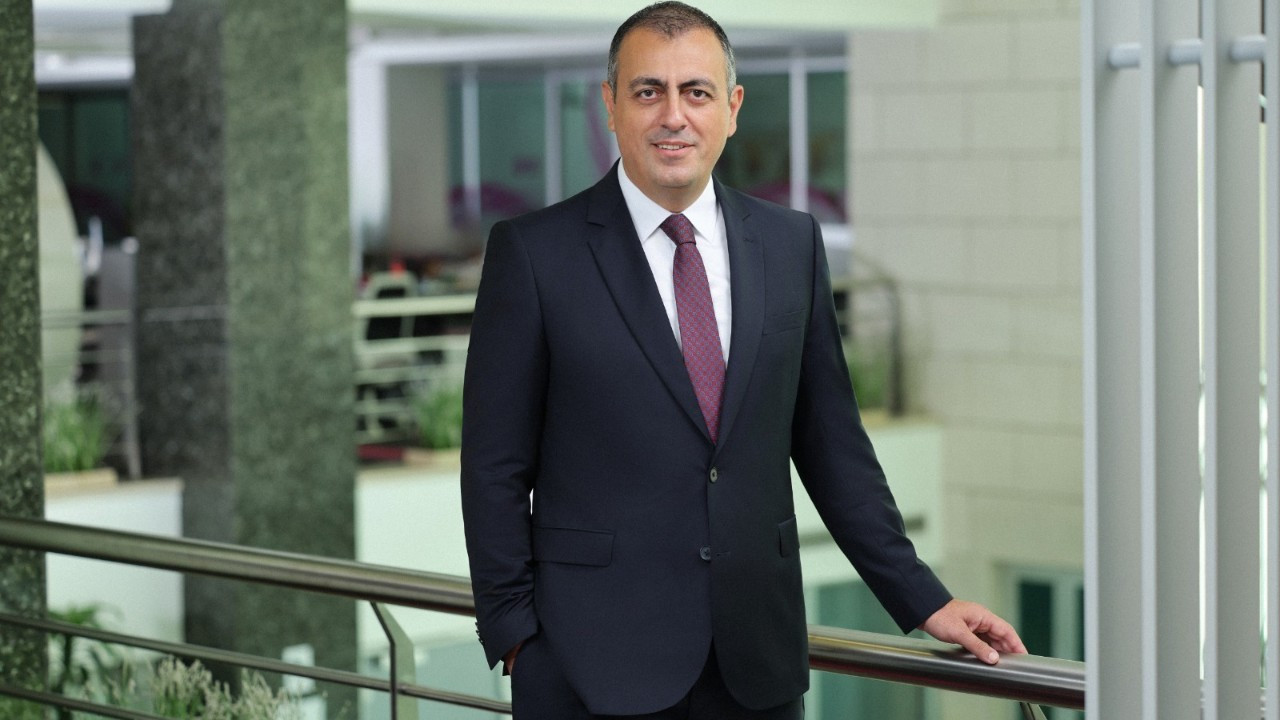
Dijital bankacılığın sunduğu hız ve operasyonel verimlilik, KOBİ’lerin finansmana erişiminde de yeni bir dönemin kapısını aralıyor. Türkiye’nin ilk dijital bankası olarak faaliyet gösteren Hayat Finans, katılım finansı anlayışını dijital bankacılık çözümleriyle birleştirerek özellikle işletmelerin değişen finansman ihtiyaçlarına yanıt vermeye odaklanıyor. Hayat Finans Tüzel Bankacılık Genel Müdür Yardımcısı Alper Dayı, KOBİ’lerin finansman ihtiyacının yalnızca krediye erişimden ibaret olmadığını, işletmelerin tahsilat, ödeme, dış ticaret ve nakit akışı süreçlerinin tamamının birlikte ele alınması gerektiğini vurguluyor.
Hayat Finans’ın KOBİ’lere yönelik dijital teminat mektubu, evraksız finansman tahsisi, Doğrudan Borçlandırma Sistemi, Business Kart, dış ticaret ve açık bankacılık tabanlı tahsilat çözümlerini anlatan Dayı, Hayat Holding’in geniş iş ekosisteminin platform bankacılığı açısından önemli bir potansiyel oluşturduğuna dikkat çekiyor. Dayı, 23–26 Eylül 2026 tarihleri arasında İstanbul Fuar Merkezi’nde düzenlenecek MÜSİAD EXPO 2026’da Hayat Finans olarak yer alacaklarını ve dijital bankacılık ile katılım finansı çözümlerini yerli ve yabancı yatırımcılar ile iş dünyasının temsilcileriyle buluşturacaklarını belirtiyor.
Alper Dayı ile dijital katılım bankacılığının geleceğini, KOBİ’lerin finansmana erişimini, açık bankacılık ve fintek ekosistemindeki gelişmeleri, sıkı para politikasının sektöre etkilerini ve Hayat Finans’ın önümüzdeki üç yıllık hedeflerini konuştuk.
Türkiye’nin ilk dijital bankası olarak sektöre adım attınız. Klasik katılım bankacılığı ile dijitalleşmeyi buluştururken karşılaştığınız en büyük operasyonel sınav ne oldu ve bu süreci başarıyla atlatmak için nasıl bir strateji kurguladınız?
Bugün hem dünyada hem Türkiye’de finansal sistemin daha etik, daha sorumlu ve daha sürdürülebilir bir yapıya evrilmesi yönünde güçlü bir talep var. Diğer yandan, üretime ve reel ekonomiye dayalı modellerin yeniden değer kazandığı bir dönemdeyiz. Bu noktada, katılım finansı bu iki büyük ihtiyaca aynı anda yanıt verebilecek bir model olarak öne çıkıyor.
Ancak bu model ülkemizde uzun yıllardır yeterince yaygınlaşamadı. Bunun nedenlerinden biri, geleneksel modellerin yeni nesil kullanıcı beklentilerine yanıt verememesiydi.
Hayat Finans olarak sektöre, 89 yıllık köklü ve güçlü bir sanayi grubu olan Hayat Holding’in iştiraki olmanın sunduğu sağlam temelle, oyunun kurallarını dönüştüren bir aktör olarak girdik. Dijitalleşmenin sunduğu imkânlarla birlikte, katılım finansı daha yenilikçi, verimli ve kapsayıcı bir modele dönüştürdük.
Bugün, uçtan uca dijital bir mimari üzerinde inşa ettiğimiz yapımızla, bankacılığı her an, her yerden erişilebilir hale getiriyoruz. Dijitalleşmeyi verimlilik ve sürdürülebilirlik için kaldıraç olarak kullanıyoruz. Bu kapsamda ürün yelpazemizi yatırım, sigorta ve açık bankacılıkla genişletmeye odaklanıyoruz. Tüm bu çalışmalarımızla toplumun farklı kesimlerini, özellikle gençleri, kadınları ve KOBİ’leri finansal sisteme daha fazla dahil ederek, daha kapsayıcı bir ekonominin inşasına hizmet ediyoruz.
Müşteri ediniminde fiziki şubenin olmaması bir maliyet avantajı yaratıyor. Bu avantajı müşterilerinize sunduğunuz kâr payı veya masrafsız bankacılık modeline nasıl yansıtıyorsunuz?
Biz Hayat Finans olarak dijital çağda rekabetin yaratılan değer ve faydayla ölçüldüğüne inanıyoruz. Bu bilinçle bankacılığı yeniden tasarlıyoruz. Dijital bir mimariyle inşa ettiğimiz sistem, kullanıcılarımıza özgür, hızlı, masrafsız ve kişiye özel bir deneyim sunuyor. Operasyonel verimliliğimiz sayesinde hem yüksek bir finansal fayda sunuyoruz hem de masrafları minimize ediyoruz.
Bu iş modelinin getirdiği maliyet avantajını ise kullanıcılarımıza yüksek kâr payı, masrafsız bankacılık işlemleri ve düşük maliyetli finansman olarak yansıtıyoruz. Örneğin, Hayat Avantajlı Hesap ürünümüzle, 50.000 TL ile 2 milyon TL arasındaki tüm birikimlere eşit kâr paylaşımı (%92) sunuyor, bankacılık ürünlerini aktif kullananlara daha fazla avantaj sağlıyoruz. Fintek iştirakimiz Hayat Pay ile kullanıcılarımız alışveriş yaptıkça puan kazanıyor, nakit iade alıyor, markalardan özel fırsatlara ulaşıyor. Tüm bu deneyim dijital, hızlı ve masrafsız.
İş dünyası için de evraksız finansmandan dijital teminat mektubu ve dış ticaret çözümlerine kadar uçtan uca dijital ürünlerle işletmelerin yanında yer alıyoruz.
Yenilikçi ve güvenilir hizmetlerimizle bugün 2 milyonun üzerinde kullanıcıya ulaştık. Hedefimiz, Hayat Pay ile birlikte 10 milyon kullanıcıya dokunmak. Çünkü biz adil, sürdürülebilir ve erişilebilir finansal çözümler arayan herkese hitap ediyoruz. Hayata değer katmak için buradayız.
Açık bankacılık ve Servis Bankacılığı tarafında ne tür projeleriniz var? FinTek ekosistemiyle iş birlikleriniz nasıl şekilleniyor?
Geleceğin bankacılığı, tek başına kurumlar tarafından değil finteklerden teknoloji girişimlerine, reel sektörden akademiye uzanan bir ekosistem modeliyle şekillenecek. Biz Hayat Finans olarak bu dönüşümün kalbinde konumlanıyoruz. Bankacılık çözümlerimizi bireylerin ve işletmelerin ihtiyaçlarına hizmet eden, entegre bir yapının parçası haline getirmek için çalışıyoruz. Bu doğrultuda yenilikler geliştirmeye ve müşterilerimizin yanında yer almaya devam edeceğiz.
Bireysel bankacılık dışında KOBİ ve ticari segmentteki dijital katılım bankacılığı çözümleriniz nelerdir? KOBİ’lerin dijital finansmana ulaşımını nasıl kolaylaştırıyorsunuz?
Hayat Holding, bugün Türkiye’nin en büyük girişimci gruplarından biri durumunda. Reel sektörde bir girişim oluşturmanın, 89 yıldır fayda yaratarak, paydaşlarıyla insani değerler doğrultusunda paylaşarak büyümenin tüm zorluklarını, bu zorlukları erdemli biçimde aşmanın mutluluğunu çok iyi bilen bir iş grubu.
Katılım bankacılığının temelleri de reel sektörün desteklenmesi, kalıcı kalkınma, kâr ve zararın paylaşılması, spekülasyonun yasaklanması, müşterinin mali durumunun bozulmasının önlenmesi gibi sürdürülebilir bir ortam oluşturan ilkelere dayanıyor.
Dolayısıyla öncelikle Hayat Finans, Hayat Holding’in reel sektörde faaliyet gösteren bir girişimci, sanayici, ihracatçı bir iş grubu olarak 89 yıllık birikiminin, deneyiminin, kurumsal değerlerinin ve iş dünyasını iyi anlamanın, ihtiyaçlarını ve çözümlerini bilmenin, kısacası empati yeteneğinin bir tezahürü olduğunu vurguluyoruz.
Bugün KOBİ’lerin en temel ihtiyacı, finansmana doğru zamanda ve iş akışını kesintiye uğratmadan erişebilmek. Çünkü bir KOBİ için finansman kararı çoğu zaman yalnızca büyüme kararı değildir; siparişi teslim edebilme, tedarikçiye zamanında ödeme yapabilme, alacağını yönetebilme ve nakit akışını koruyabilme meselesidir.
En büyük kırılma noktası da burada ortaya çıkıyor. Geleneksel değerlendirme modelleri çoğu zaman geçmiş finansal verilere, teminat yapısına ve evrak süreçlerine dayanıyor. Oysa KOBİ’nin gerçek performansı artık yalnızca bilançosunda değil, tahsilat düzeninde, ödeme davranışında, dijital satış kanallarında, e-fatura akışında ve ticari döngüsünde de görülüyor. Bu veriyi doğru okuyabilen bankacılık modeli, KOBİ’lerin finansmana erişiminde çok daha kapsayıcı ve adil bir alan açabilir.
Hayat Finans olarak biz de KOBİ’lerin bu ihtiyacına dijital, hızlı ve kapsayıcı bir modelle yanıt vermeye odaklanıyoruz. Bizim için “KOBİ’ye Hayat” olmak, işletmenin finansal hayatına uçtan uca dokunan, ticari döngüsünün içinde çalışan ve büyüme kararlarını destekleyen bir yapı kurmak anlamına geliyor. Dijital teminat mektubu, evraksız finansman tahsisi, Doğrudan Borçlandırma Sistemi, Business Kart, dış ticaret işlemleri, açık bankacılık tabanlı tahsilat çözümleri ve gömülü finans uygulamalarıyla KOBİ’lere daha hızlı, yalın ve entegre bir deneyim sunuyoruz. Danışman banka yaklaşımımızla işletmelerin bugünkü ihtiyaçlarını karşılarken, yarının rekabet ortamına da hazırlanmalarını desteklemeyi hedefliyoruz. Büyük ölçekli firmalardan mikro girişimcilere kadar her ölçekte işletmenin dijitalleşme yolculuğuna eşlik ediyor, onlara daha pratik, düşük maliyetli ve erişilebilir çözümler sunuyoruz. Ayrıca Hayat Holding’in geniş ekosistemi sayesinde, 100 bini aşkın firma ağına erişim potansiyelimiz var. Bu, platform bankacılığı alanında Türkiye’nin en büyük fırsat alanlarından biri. Böylece işletmelerin birbirleriyle olan ticaret akışını hızlandırıyor, finansman maliyetlerini düşürüyor ve sonuçta ekonomiye bütünsel bir katkı sağlıyoruz.
Aynı zamanda farklı platformlarda KOBİ’lerle sık sık bir araya gelerek ihtiyaçlarını ve beklentilerini doğrudan dinliyoruz. Bu buluşmaların önemli örneklerinden biri de 23–26 Eylül 2026 tarihleri arasında İstanbul Fuar Merkezi’nde düzenlenecek MÜSİAD EXPO 2026 olacak. Hayat Finans Katılım Bankası olarak fuarda yer alacak, standımızda dijital bankacılık ve katılım finansı çözümlerimizi hem yerli hem de yabancı yatırımcılarla ve iş dünyasının temsilcileriyle buluşturacağız. Küresel ticaretin farklı aktörlerini bir araya getiren bu organizasyonu, KOBİ’lerin dönüşen ihtiyaçlarını yakından anlamak ve onlarla kurduğumuz iş birliklerini geliştirmek açısından da değerli buluyoruz.
Mevcut enflasyonist ortam ve uygulanan sıkı para politikaları, dijital katılım bankalarının fon toplama ve kullandırma süreçlerini nasıl etkiliyor?
Sıkı para politikaları doğal olarak fonlama maliyetleri, likidite yönetimi ve finansman talebi üzerinde daha disiplinli bir yaklaşımı gerekli kılıyor. Ancak dijital katılım bankacılığı açısından bu dönemin önemli bir fırsat alanı da yarattığını düşünüyorum. Dijital kanallar, müşteri kazanımından fonlamaya, finansman başvurusundan kullandırım süreçlerine kadar operasyonel verimliliği ve hızımızı artırıyor. Bu nedenle yeni dönemde sadece fonlama maliyetini yönetmek değil, aynı zamanda dijitalleşmenin sağladığı ölçek ve verimlilik avantajını doğru kullanmak kritik olacak. Bizim açımızdan temel hedef; sürdürülebilir fonlama yapısı, sağlıklı risk yönetimi ve müşteriye hızlı ve kolay finansman sağlayan dijital deneyimi aynı denklemde buluşturmak.
Aktif büyüklük, müşteri sayısı ve fon hacmi açısından önümüzdeki 3 yıl için belirlediğiniz temel hedef ve eşikler nelerdir?
Önümüzdeki üç yıllık dönemde dijital katılım bankacılığında sürdürülebilir ve sağlıklı bir bilanço yapısı içerisinde ölçeğimizi belirgin şekilde büyütmeye odaklanıyoruz. Bu doğrultuda aktif büyüklüğümüzü ve fon hacmimizi her yıl katlayarak büyütmeyi hedefliyoruz. Fon tarafındaki büyüme hedefimizi aktif büyüme hedefimizin üstünde tutuyoruz. Bu hedefimiz kaynak yapımızı güçlendirirken ve çeşitlendirirken büyümemizi de sağlıklı bir fonlama tabanı üzerine inşa etmemizi de sağlayacaktır.
Müşteri sayısını ise tek başına bir başarı göstergesi olarak değerlendirmiyoruz. Bizim için önemli olan; doğru müşteri segmentlerine ulaşmak, bu müşterilerin dijital kanallardaki aktifliğini artırmak ve müşteri başına yaratılan değeri sürdürülebilir şekilde geliştirmek. Bu nedenle müşteri kazanımında nicelik kadar aktivasyon, ürün penetrasyonu, fonlama ilişkisi ve müşteri bağlılığını da temel performans göstergeleri olarak takip ediyoruz.
Bu kapsamda, üç yıllık perspektifte hedefimiz, daha geniş bir müşteri tabanına sahip, güçlü bir fonlama yapısı olan, dijital kanalları etkin kullanan ve büyümesini sağlıklı risk ve kârlılık dengesi içerisinde gerçekleştiren bir dijital katılım bankası olarak faaliyetlerimizi büyüterek sürdürmek.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.